香港新股上市正迎來創紀錄的一年。據畢馬威統計,2026 年前三季度共有 116 宗新股上市,集資額超過 3880.0 億港元,創下該市場有史以來前三季度的最高紀錄。1
股價走勢則截然相反。 2026 年上半年,恒生指數下跌 10.7%,而深證綜指上漲 12.2%。2
上市熱潮衡量的是企業可發行股票的規模。而交易啟動後誰持有這些股票、以何種價格持有,則是另一重考驗。
A+H 股上市推動新股供應
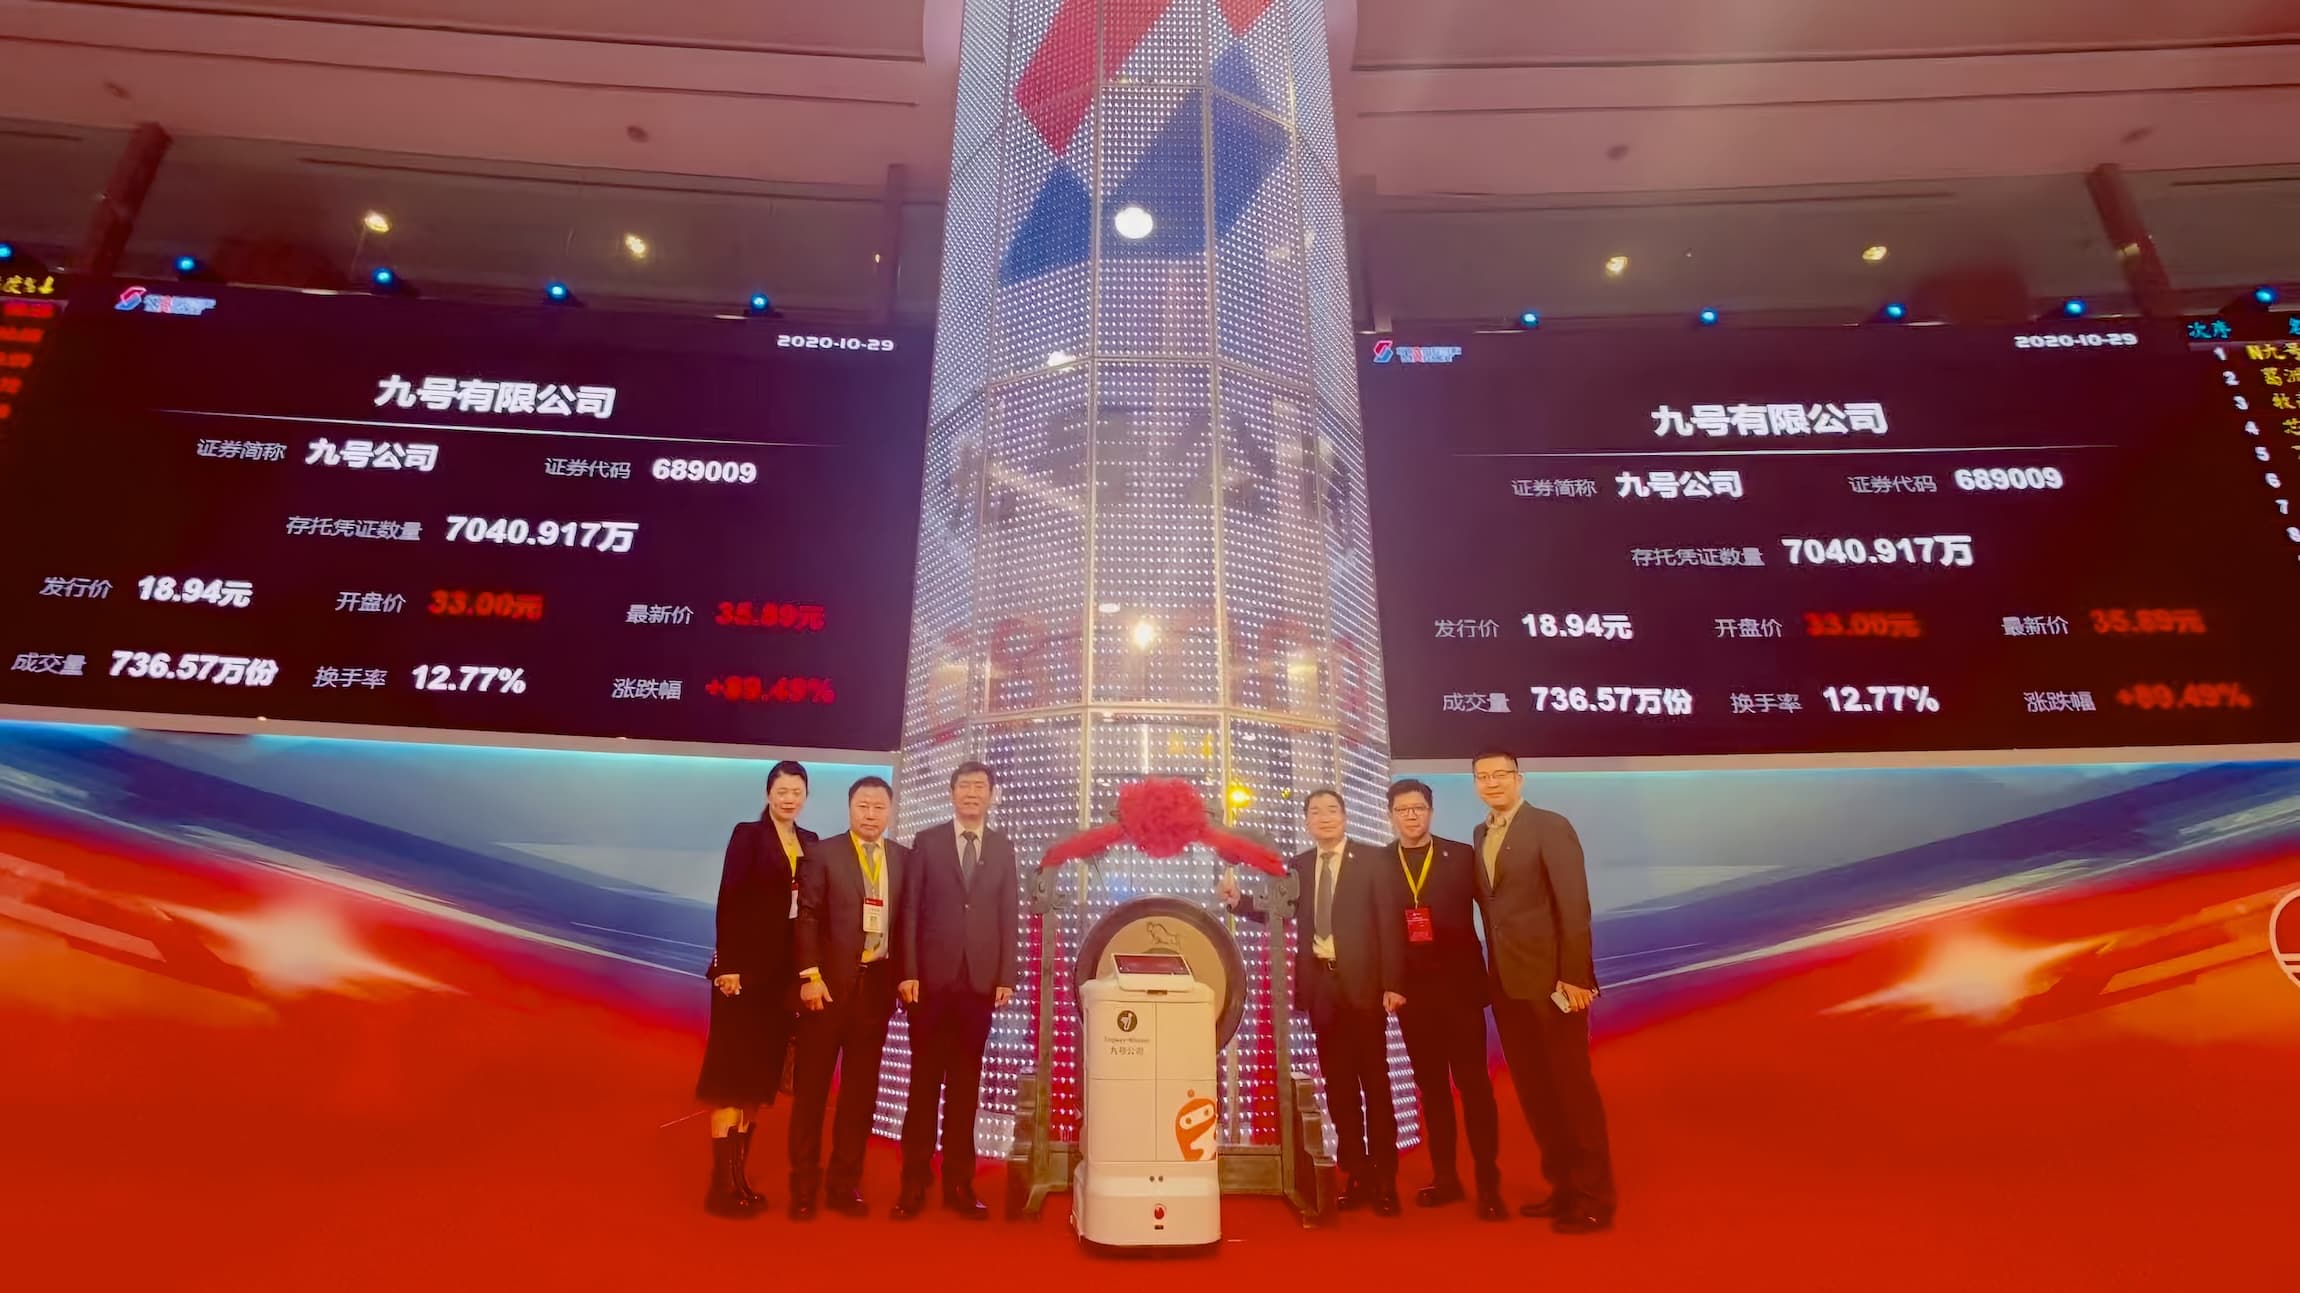
當前新股首發集資大多來自已在上海或深圳上市的內地企業。畢馬威統計顯示,前三季度共有 38 宗 A+H 股上市,貢獻了香港近 70% 的新股首發集資額。1 安永報告稱,上半年規模最大的十宗新股首發中,有八宗為 A+H 股第二上市。3
新股首發只是供應的一部分。證監會數據顯示,上半年主板新股首發集資 2088 億港元,另透過配售及供股集資 1217 億港元。2 上市及新上市公司在六個月內的股權融資總額超過 3300 億港元。
畢馬威統計,目前有超過 600 家企業處於 IPO 申請階段,若儲備項目如期推進,全年集資額有望接近 5000 億港元。1
南向資金是穩定買方
透過港股通投資的內地投資者是最穩定的需求來源。證監會數據顯示,上半年南向資金淨買入額達 3010 億港元,且自 2023 年 7 月至 2026 年 4 月連續 34 個月淨買入,創下有紀錄以來最長連續淨買入紀錄。2 2026 年 3 月,恒生指數下跌 6.9%,同期南向資金淨買入 614 億港元。2
這一淨買入規模與同期的股權融資總額大致相當。但這並不意味著南向資金承接了新股。證監會指出,互聯互通機制開通以來,南向資金淨買入額最高的十隻股票均為大型股指數成份股,合計佔淨買入總額的約三分之一。2 證監會同時指出,近期上市的半導體及 AI 企業規模普遍偏小,尚不符合指數成份股納入標準,或在指數中的權重極低。2
南向資金的成交佔比也有所收窄。上半年南向資金日均成交額為 1231 億港元,佔市場總成交額的 21.8%。 2025 年全年,這兩項數據分別為 1211 億港元和 24.2%。2
同期市場總成交額增長 13%,至日均 2830 億港元。證監會認為,成交額增幅中約有一半來自做市商與南向資金的共同推動。2 南向資金的絕對規模仍在增長,但增速不及整體市場。
解禁股份形成第二波供應
新股上市也會帶來後續供應。基石投資者及上市前股東通常會在上市後接受股份禁售,每次禁售期結束都會有更多股票進入流通。
據路透社報道,高盛 7 月估算,未來 12 個月將有創紀錄的 2740 億美元禁售股份解禁。4 高盛分析師表示,歷史上解禁後的 3 至 6 個月內,股價通常會下跌 4% 至 7%。4 安永預計,2026 年全年禁售解禁規模約為 1 萬億港元,其中 7 月、9 月及 12 月的解禁量佔比過半。3
單宗解禁的規模可能十分龐大。路透社報道,MiniMax 在 7 月 6 日當周面臨解禁,涉及股份佔其已發行股份總數的 45%。4 禁售期結束後股東可以選擇賣出,但並非必須賣出。
H 股相對 A 股折價擴大
恒生滬深港通 AH 股溢價指數衡量的是雙重上市企業的 A 股相對 H 股的溢價程度。5 2026 年 10 月 13 日早盤,該指數報 127.02 點。5 該指數 52 週波動區間為 113.56 至 127.56 點,當前點位接近區間上限,較一年前上漲 7.28%。6
指數數值越高,代表同一家企業的 A 股股價(上海、深圳市場)相對港股(香港市場)越高。該指數本身並不說明造成價差的原因。證監會認為,香港市場上半年表現疲弱,原因是指數半導體股權重偏低、市場擔憂美國利率上行、消費疲弱以及科技股獲利了結,而非新股供應增加。2 供應只是諸多可能的壓力因素之一。
買方基礎多元化的支撐論據
最有力的反駁觀點是,南向資金並非唯一的買方。安永報告顯示,2026 年上半年 85% 的香港新股首發都引入了基石投資者,其中包括中東及新加坡的主權財富基金。3 報告稱國際配置需求正在復甦。3
安永同時認為,禁售解禁潮的實際衝擊小於其規模帶來的直觀感受。在安永看來,大部分股份由控股股東、地方政府、國資平台及戰略投資者持有,這些主體短期內並無減持理由。3
基石投資者參與比例與一年前的 86% 基本持平,而安永本身也為企業提供上市諮詢服務。3 基石投資承諾體現的是發行價層面的需求,而非禁售期結束後的需求。
下一季度的四大觀察信號
首先是南向資金流向:若淨買入態勢延續,且成交佔比回升,說明這一最穩定的買方力量將再次隨市場同步增長。 9 月解禁期後的交易表現,以及進入 12 月解禁期後的走勢,將反映出有多少解禁股東選擇減持。 AH 股溢價收窄意味著 H 股正在消化 A+H 股新增供應;溢價走闊則說明消化效果不佳。新股發行方面,國際基石投資者的參與情況將體現內地買家之外的需求強度,至少在發行價層面是如此。
Footnotes
-
KPMG China, Hong Kong IPO fundraising could reach HK$500 billion in 2026 ↩ 2 3
-
Securities and Futures Commission, Research Paper No. 79: Half-yearly Review of the Global and Local Securities Markets ↩ 2 3 4 5 6 7 8 9
-
EY, Chinese mainland and Hong Kong IPO report, June 2026 ↩ 2 3 4 5 6
-
Reuters, Record wave of IPO lock-up shares to hit Hong Kong market ↩ 2 3
-
Hang Seng Indexes, Hang Seng Stock Connect China AH Premium Index ↩ 2
-
Financial Times, Hang Seng Stock Connect China AH Premium Index ↩