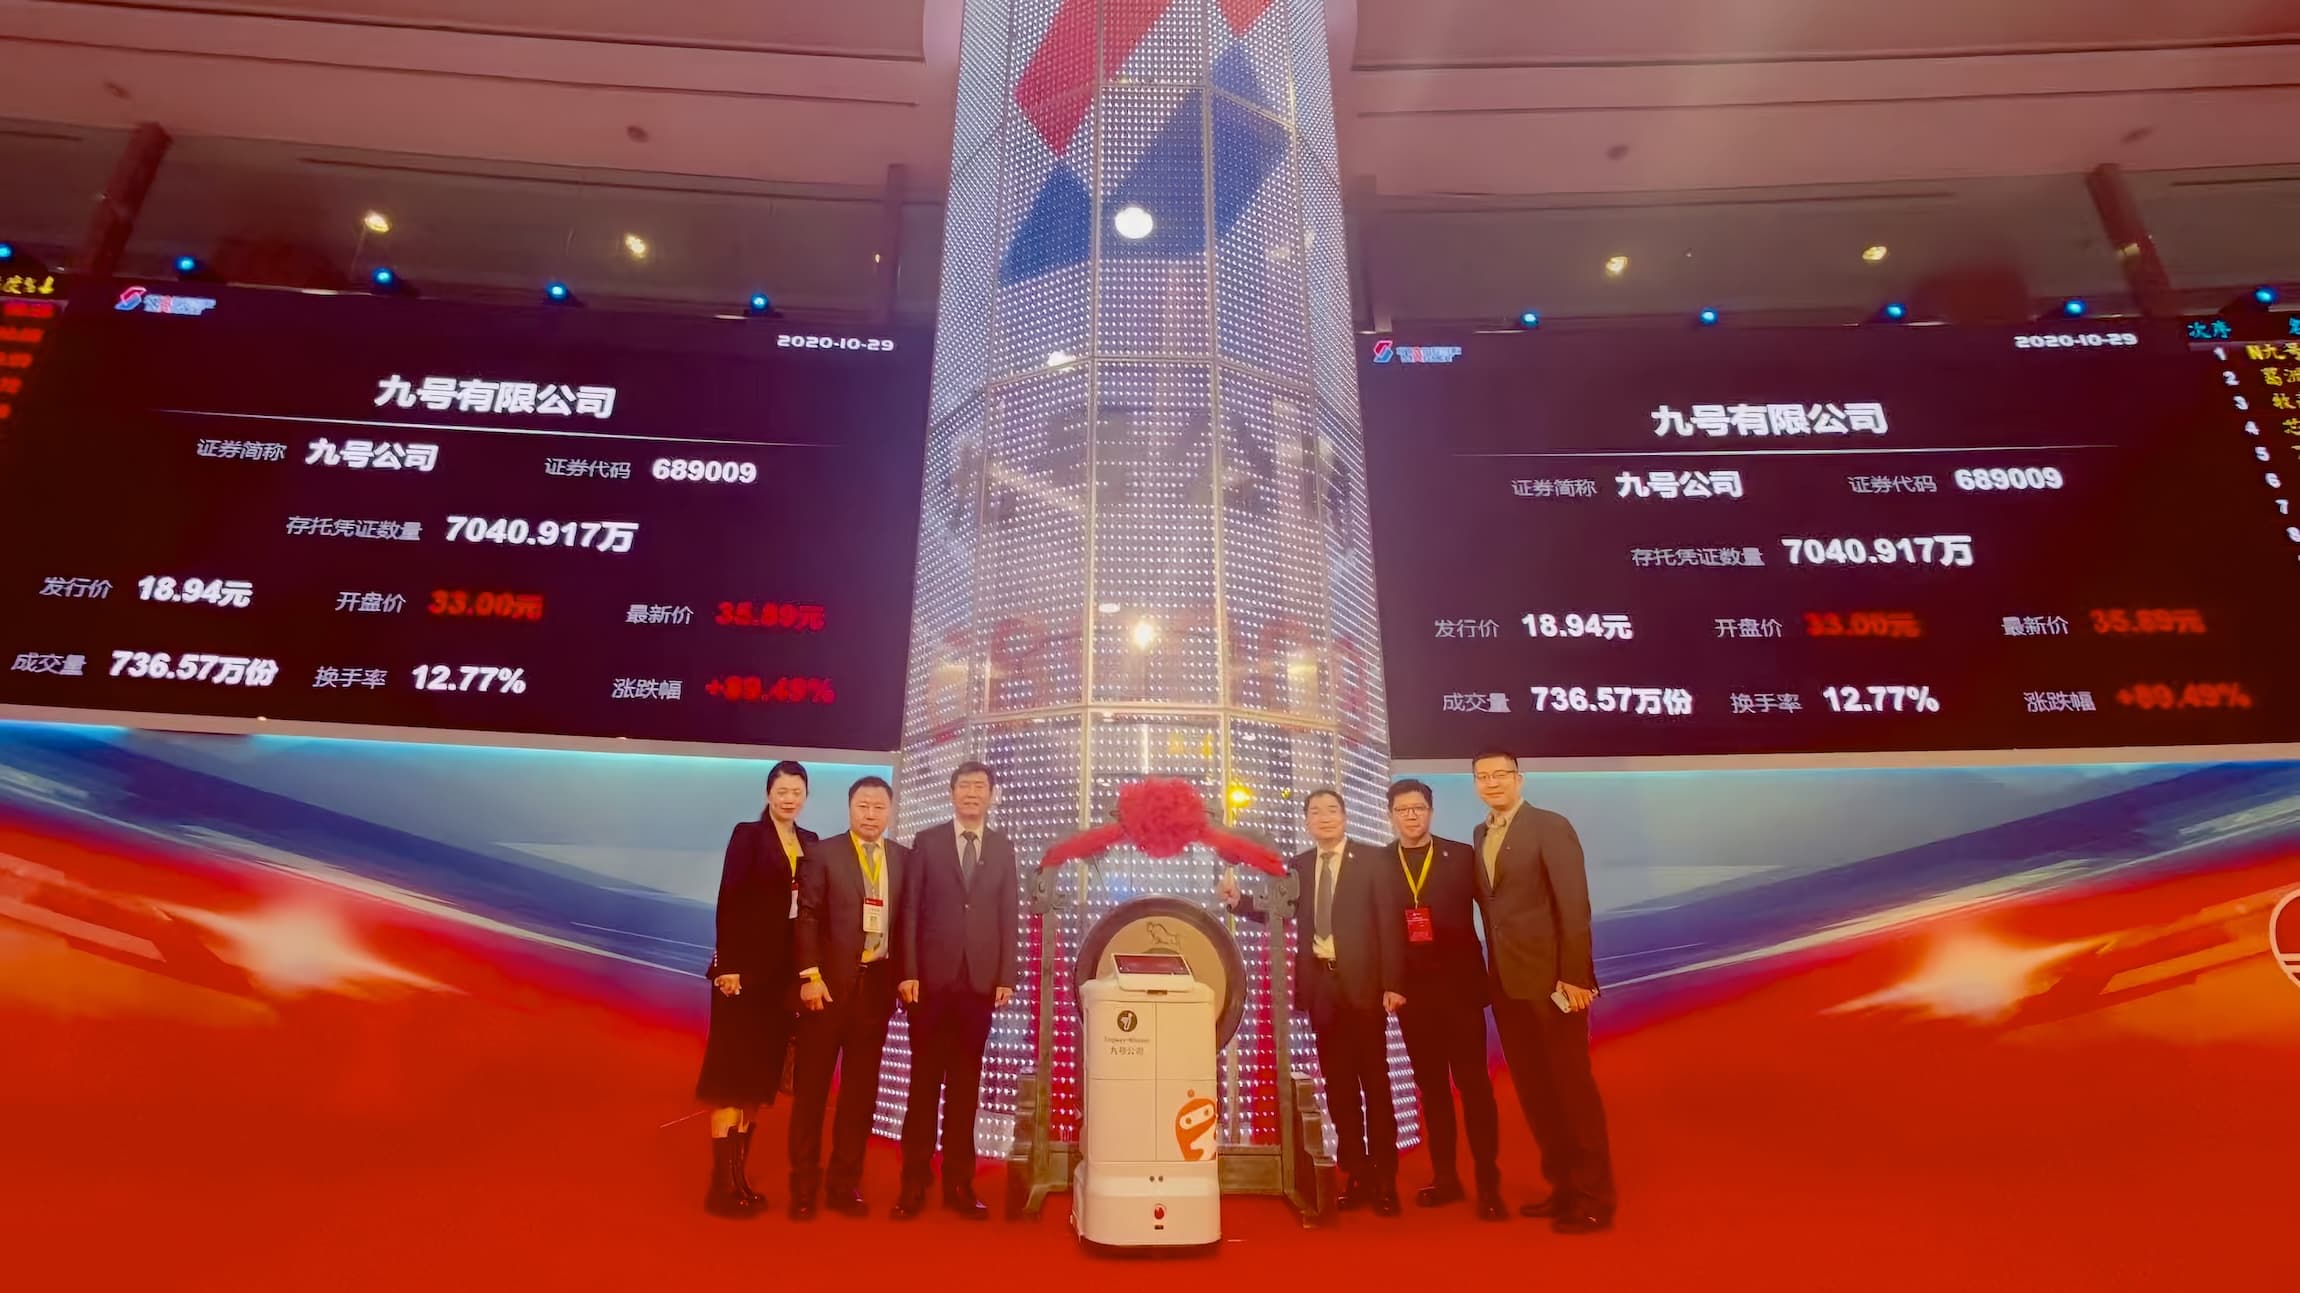
2020 年 10 月 29 日,九號公司(689009.SS)登陸上海證券交易所科創板,成為 A 股首家以中國存托憑證(CDR)形式上市的紅籌企業,市值一度達到 800 億元人民幣。
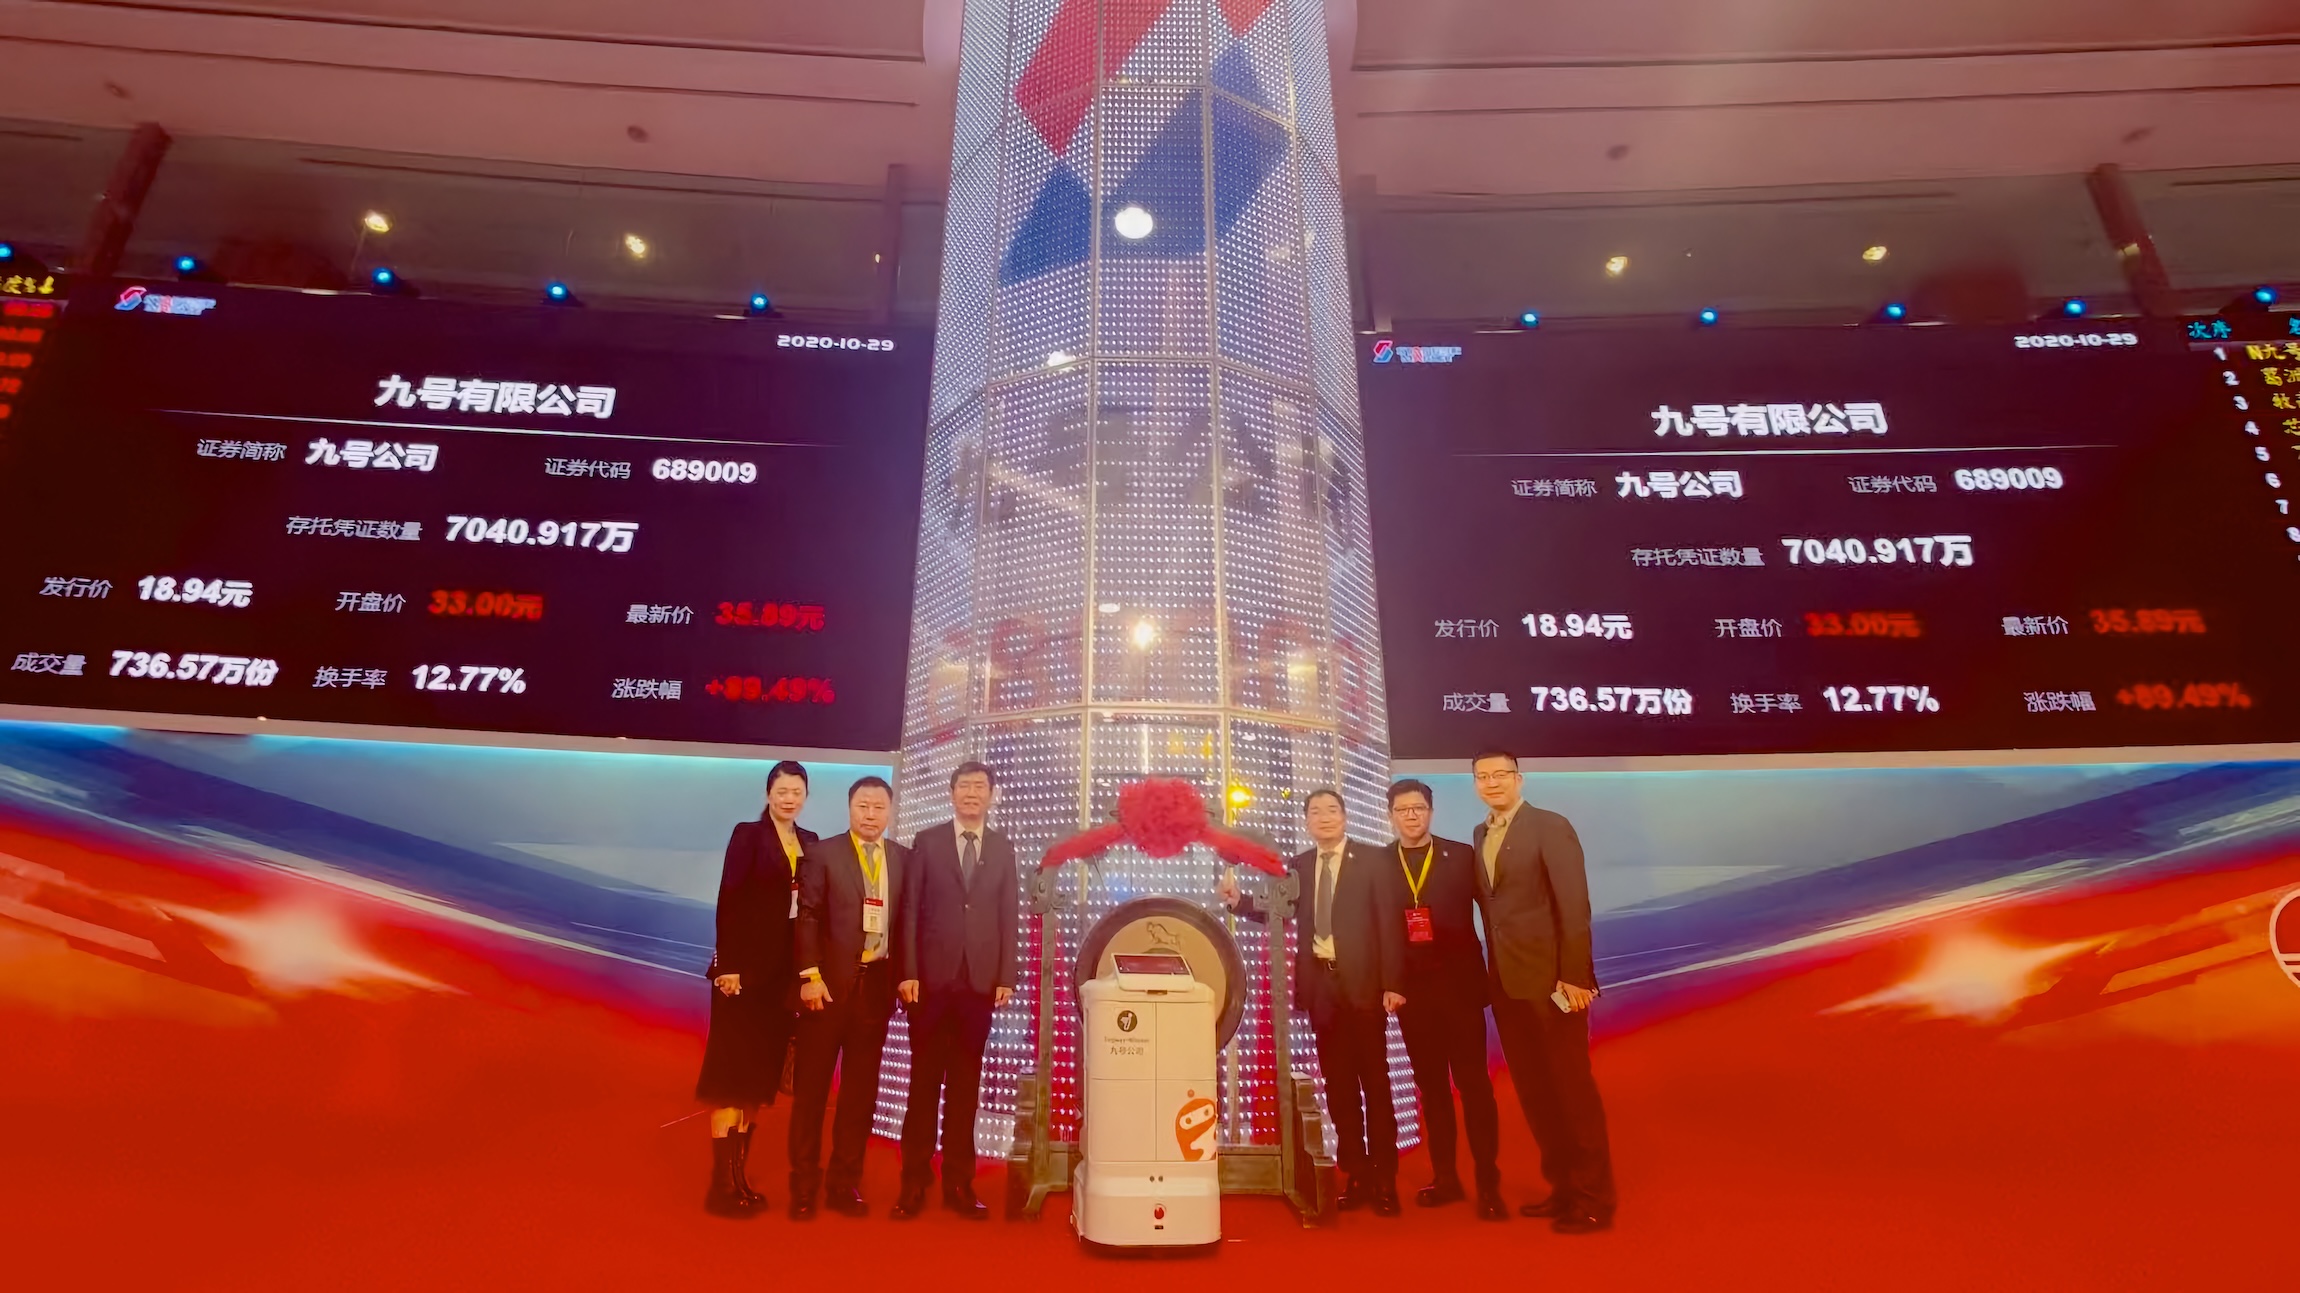 2020 年 10 月 29 日,九號公司上海證券交易所上市儀式現場:奇承創始團隊(左一、二)。小米聯合創辦人(左三)。順為資本聯合創辦人(右三)。九號創辦人(右一)。
對奇承創始團隊而言,這宗 IPO 的意義不止於一個成功退出項目。它更像一套投資方法論的完整答卷:從產品尚未正式下線時的天使輪介入,到專利危機中的戰略逆向操作,再到跨越六年的持有與陪伴 —— 九號公司是奇承創始團隊將「長期視角」與「投資紀律」貫徹完整週期的首個樣本。
在看清產品之前,先判斷團隊
智能出行產業在 2013 年仍處於起步階段,市場焦點普遍放在「誰已有出貨量、誰的數據增長最快」之上。奇承創始團隊選擇了另一種切入思路。
作出投資決定前,奇承聯合創辦人汪文忠帶隊走訪、調研了 30 多個平衡車項目。當時九號公司並非行業龍頭,產品甚至尚未正式下線。真正讓團隊決定投注的,並非九號已有的短期表現,而是兩個更長遠的核心因素:智能出行產業的長遠發展空間,以及創始團隊在機器人與陀螺儀平衡技術上的積累與執行能力。
為驗證這一判斷,團隊先後與九號公司進行了六輪深度溝通 —— 圍繞技術壁壘、團隊背景及產業邏輯逐一核實,而非只停留在商業計劃書層面。
2014 年,奇承團隊參與九號公司的天使輪融資,成為其最早的機構投資者之一。此後,小米、順為資本、紅杉中國、華山資本、英特爾、新加坡政府投資公司(GIC)及中國移動等機構相繼進入。
這次投資帶來的核心啟示,並非「如何押中當時最熱門的公司」,而是一個更前置的命題:在資訊有限、商業模式尚未得到驗證的階段,如何透過產業研究與對人的判斷發掘長期價值。研究先於共識,判斷企業而非僅僅價格。
在關鍵節點擔當投資人角色
早期投資真正的難題,往往出現在投資完成之後。
2014 年,賽格威(Segway)向美國國際貿易委員會提起 337 調查申請,九號公司的美國業務面臨重大專利風險。當時市場主流反應是收縮業務、應訴、尋求和解。
在討論應對方案時,奇承創辦人汪文忠提出了一個更進取的判斷:與其長期陷入專利糾紛,不如直接收購 Segway,以「蛇吞象」的方式將風險轉化為產業整合機會。
對於當時仍處於初創階段的九號公司而言,這絕非易於落實的建議。賽格威擁有全球品牌、核心專利與國際渠道,而九號自身的資本實力,尚不足以獨立完成這宗跨境收購。
團隊的工作並不止於提出建議。為推動交易落實,奇承團隊進一步協助九號引入新的資本,牽頭推動小米、紅杉資本、順為資本等機構參與融資,為收購提供資金支持。
2015 年,Ninebot 完成對賽格威的 100% 股權收購,同期完成 8000 萬美元融資。九號亦由此取得賽格威的核心專利、品牌與全球渠道,將一次重大經營危機轉化為產業整合的轉折點。
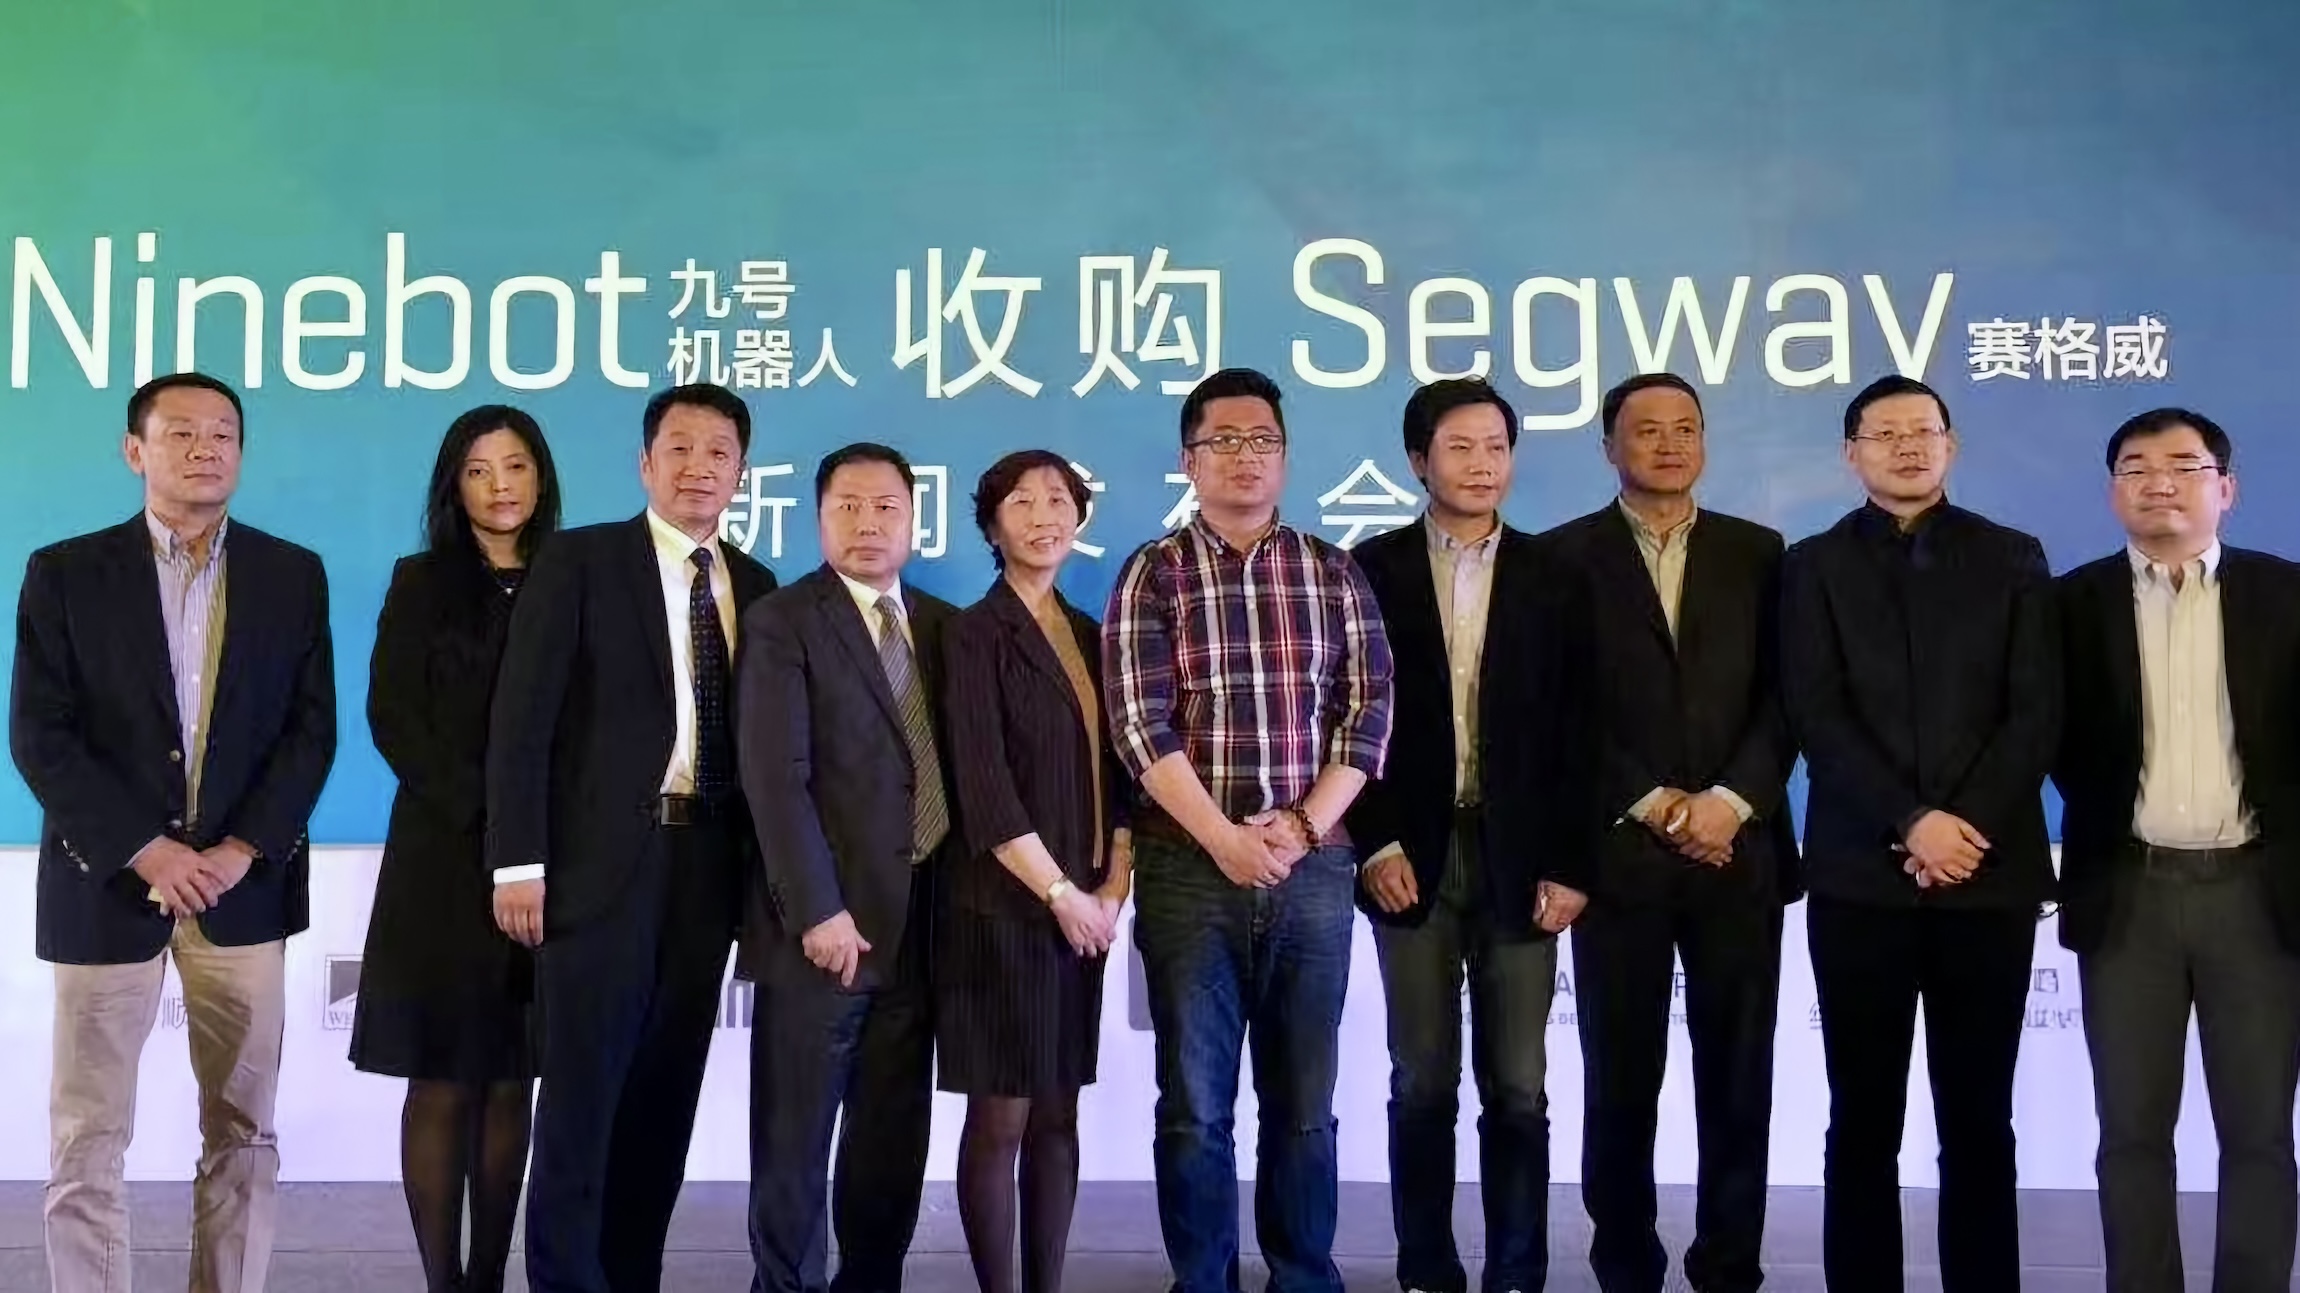 奇承創始團隊(左二、左四)。2015 年 4 月 15 日九號收購賽格威新聞發佈會。
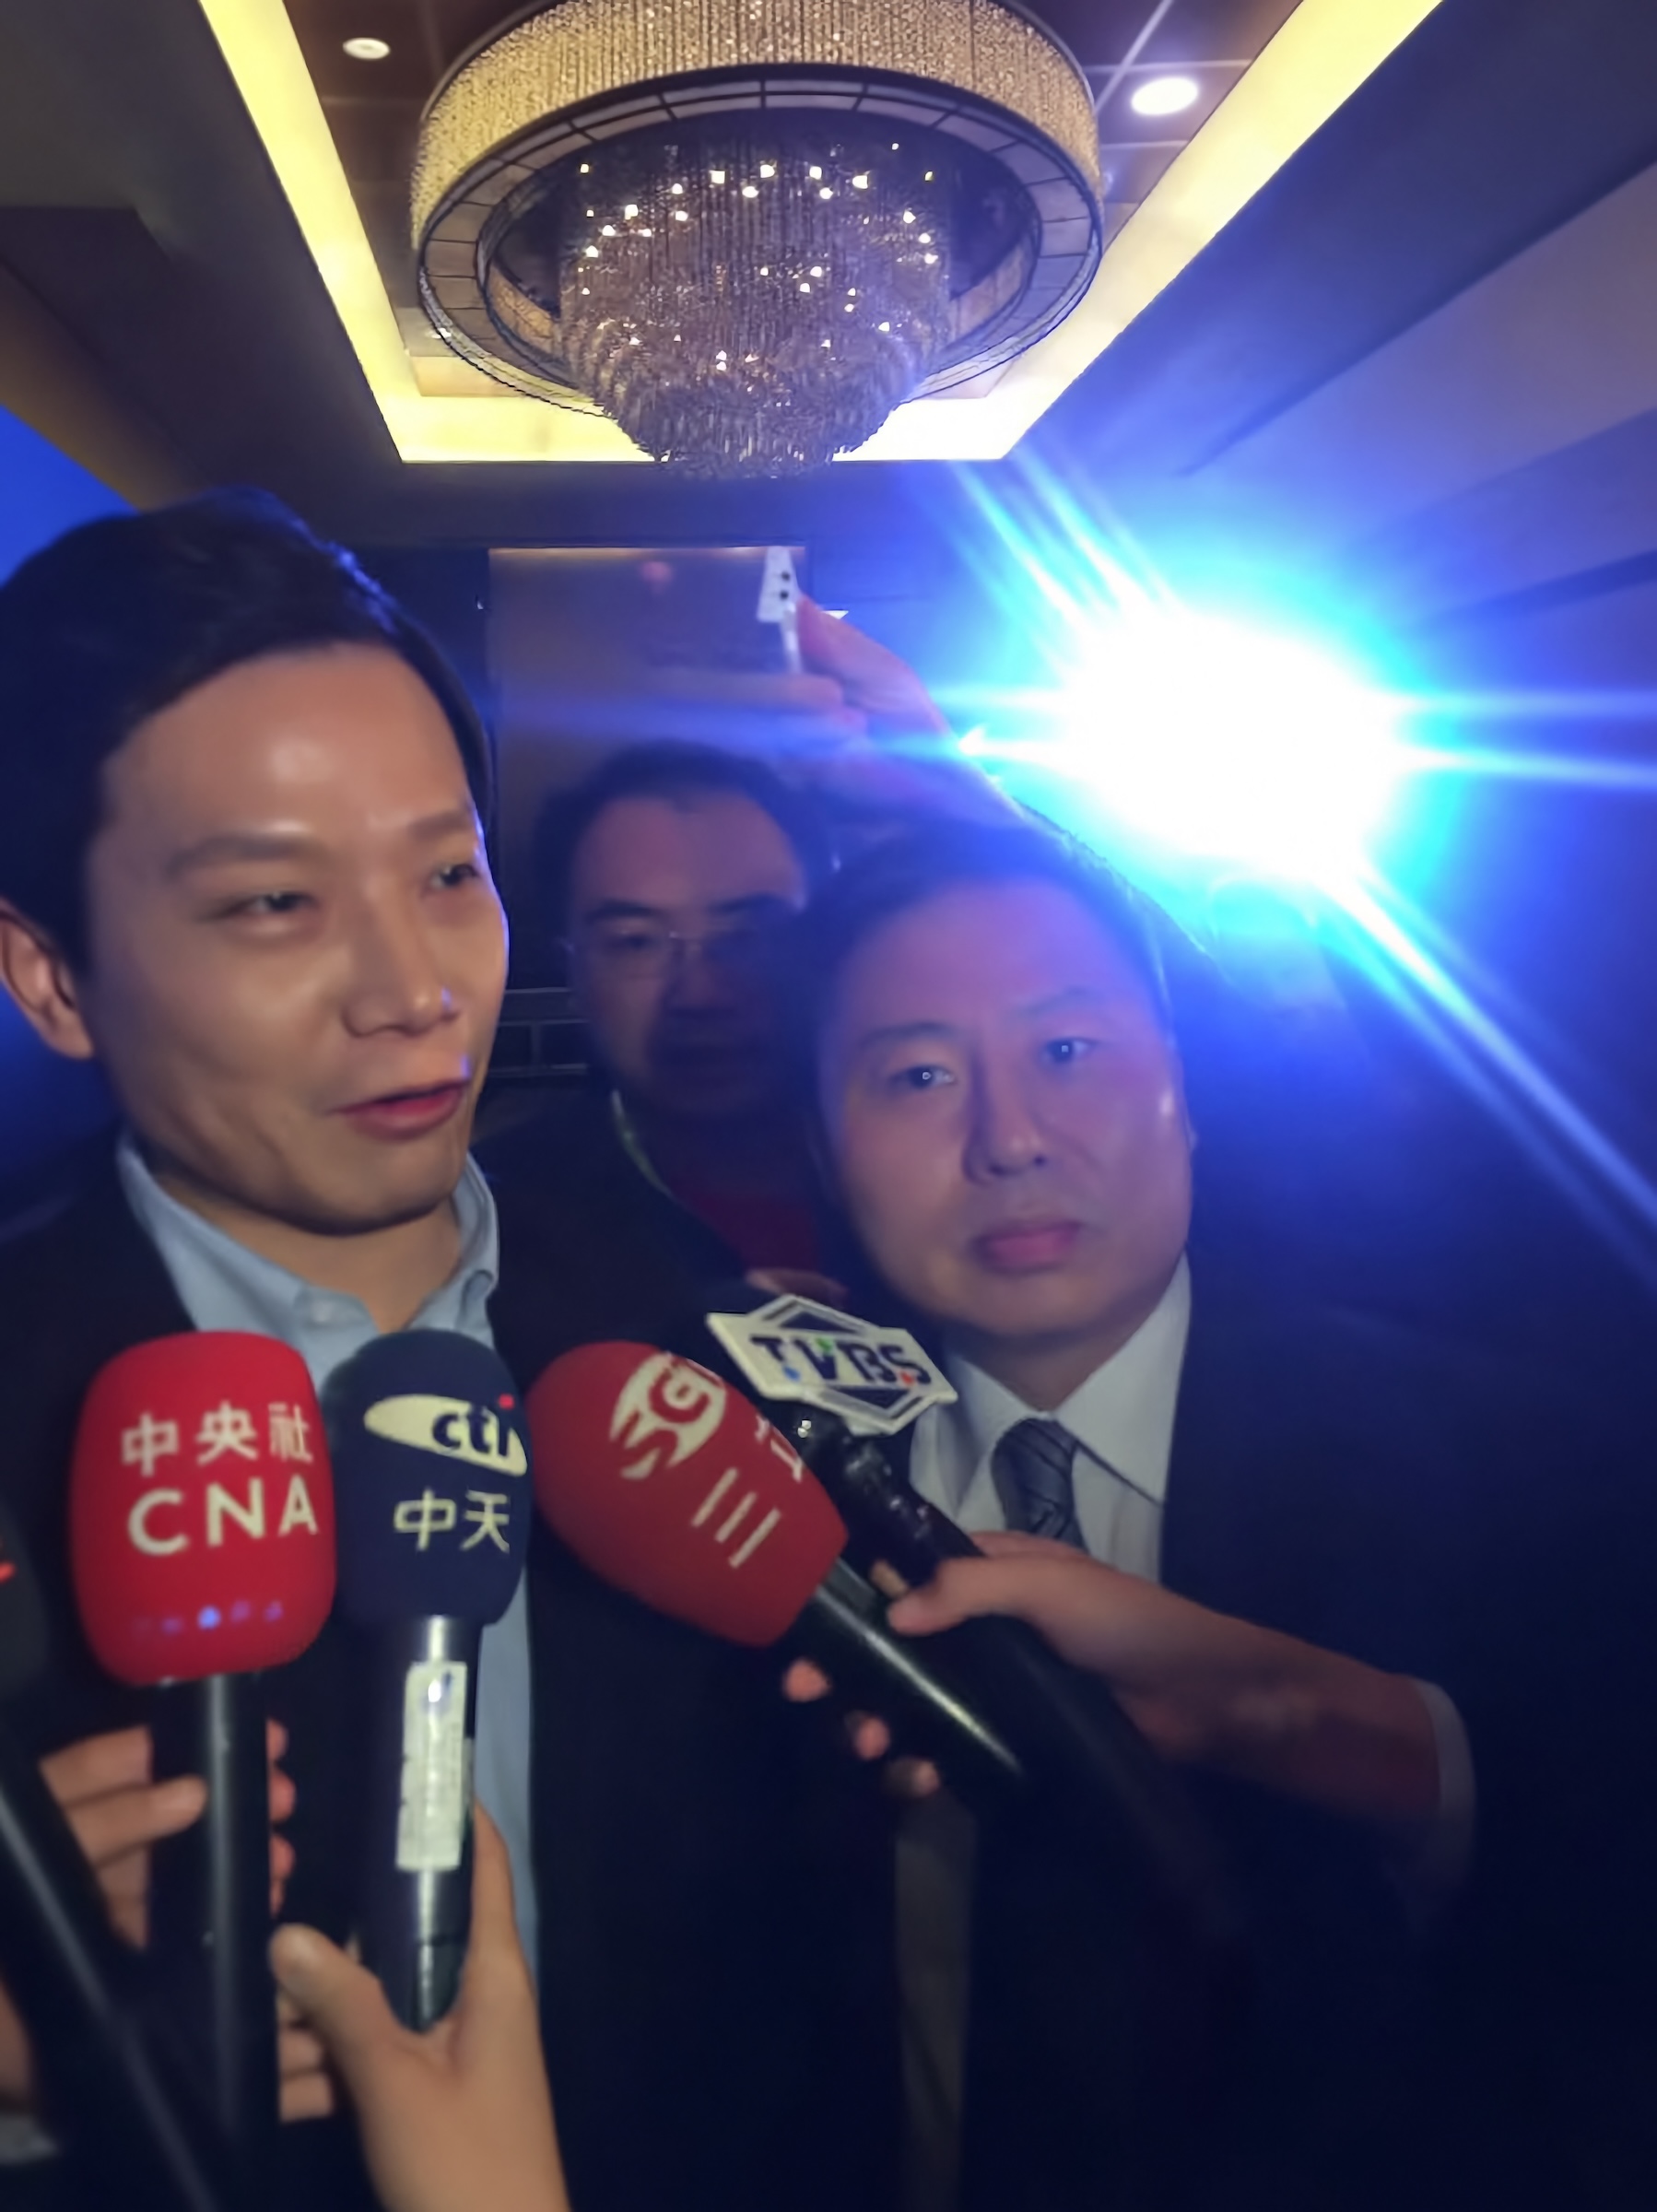
左一小米創辦人雷軍,左二奇承創辦人汪文忠。2015 年在九號收購賽格威後接受媒體採訪。
這段經歷進一步深化了團隊對於投資人角色的理解:資本只是起點。當企業進入關鍵戰略節點,投資人的價值更體現於獨立判斷、資源協調,以及與管理層共同應對複雜問題的能力。資本之外,更要先理解管理層真正需要解決的問題。
資本只是起點。資本之外,要先理解管理層真正需要解決的問題。
從天使輪到 IPO
奇承團隊並未在九號進入後續融資階段後迅速退出。隨著更多大型機構進入,團隊曾有機會轉讓部分早期持股、落袋為安,但最終選擇繼續持有。
上市籌備階段,當公司需要進一步穩定管理層表決權時,團隊又選擇透過一致行動安排支持管理層 —— 即使這意味着自身的退出鎖定期進一步延長。
從 2014 年天使輪投資,到 2020 年科創板上市,這段投資歷時約六年。期間九號經歷產品擴張、國際併購、多輪融資與公開上市,最終從一家初創智能硬件公司,成長為全球智能短途交通領域的重要企業。九號也成為奇承團隊早期投資實踐中的首個 IPO 項目。
這個階段沉澱下來的信念更為樸實:當基本判斷沒有改變時,不因短期流動性機會輕易改變長期決策。
穿越企業生命週期的投資方法論
單一成功項目,不足以定義一套完整的投資能力。
但長期投資經歷的價值,在於讓投資原則經歷真實週期與真實決策的檢驗。九號公司這個案例,讓奇承創始團隊完整走過了一家企業從產品尚未面世、到面對重大經營風險、再到國際併購、規模化發展與公開上市的全過程。這最終沉澱為三項沿用至今的核心原則:
- 從早期產業研判中確立 —— 研究先於共識,判斷企業而非僅僅價格;
- 從關鍵併購節點中驗證 —— 資本之外,理解管理層真正需要解決的問題;
- 從六年長期持有中沉澱 —— 當基本判斷沒有改變時,不因短期流動性機會輕易改變長期決策。
今日,奇承面對的是不同的市場、資產與投資環境,但其背後的投資理念並未因此發生根本改變。投資不只是發掘下一個機會,更重要的是形成獨立判斷,在不確定性中配置資本,並給予正確的判斷足夠的時間。