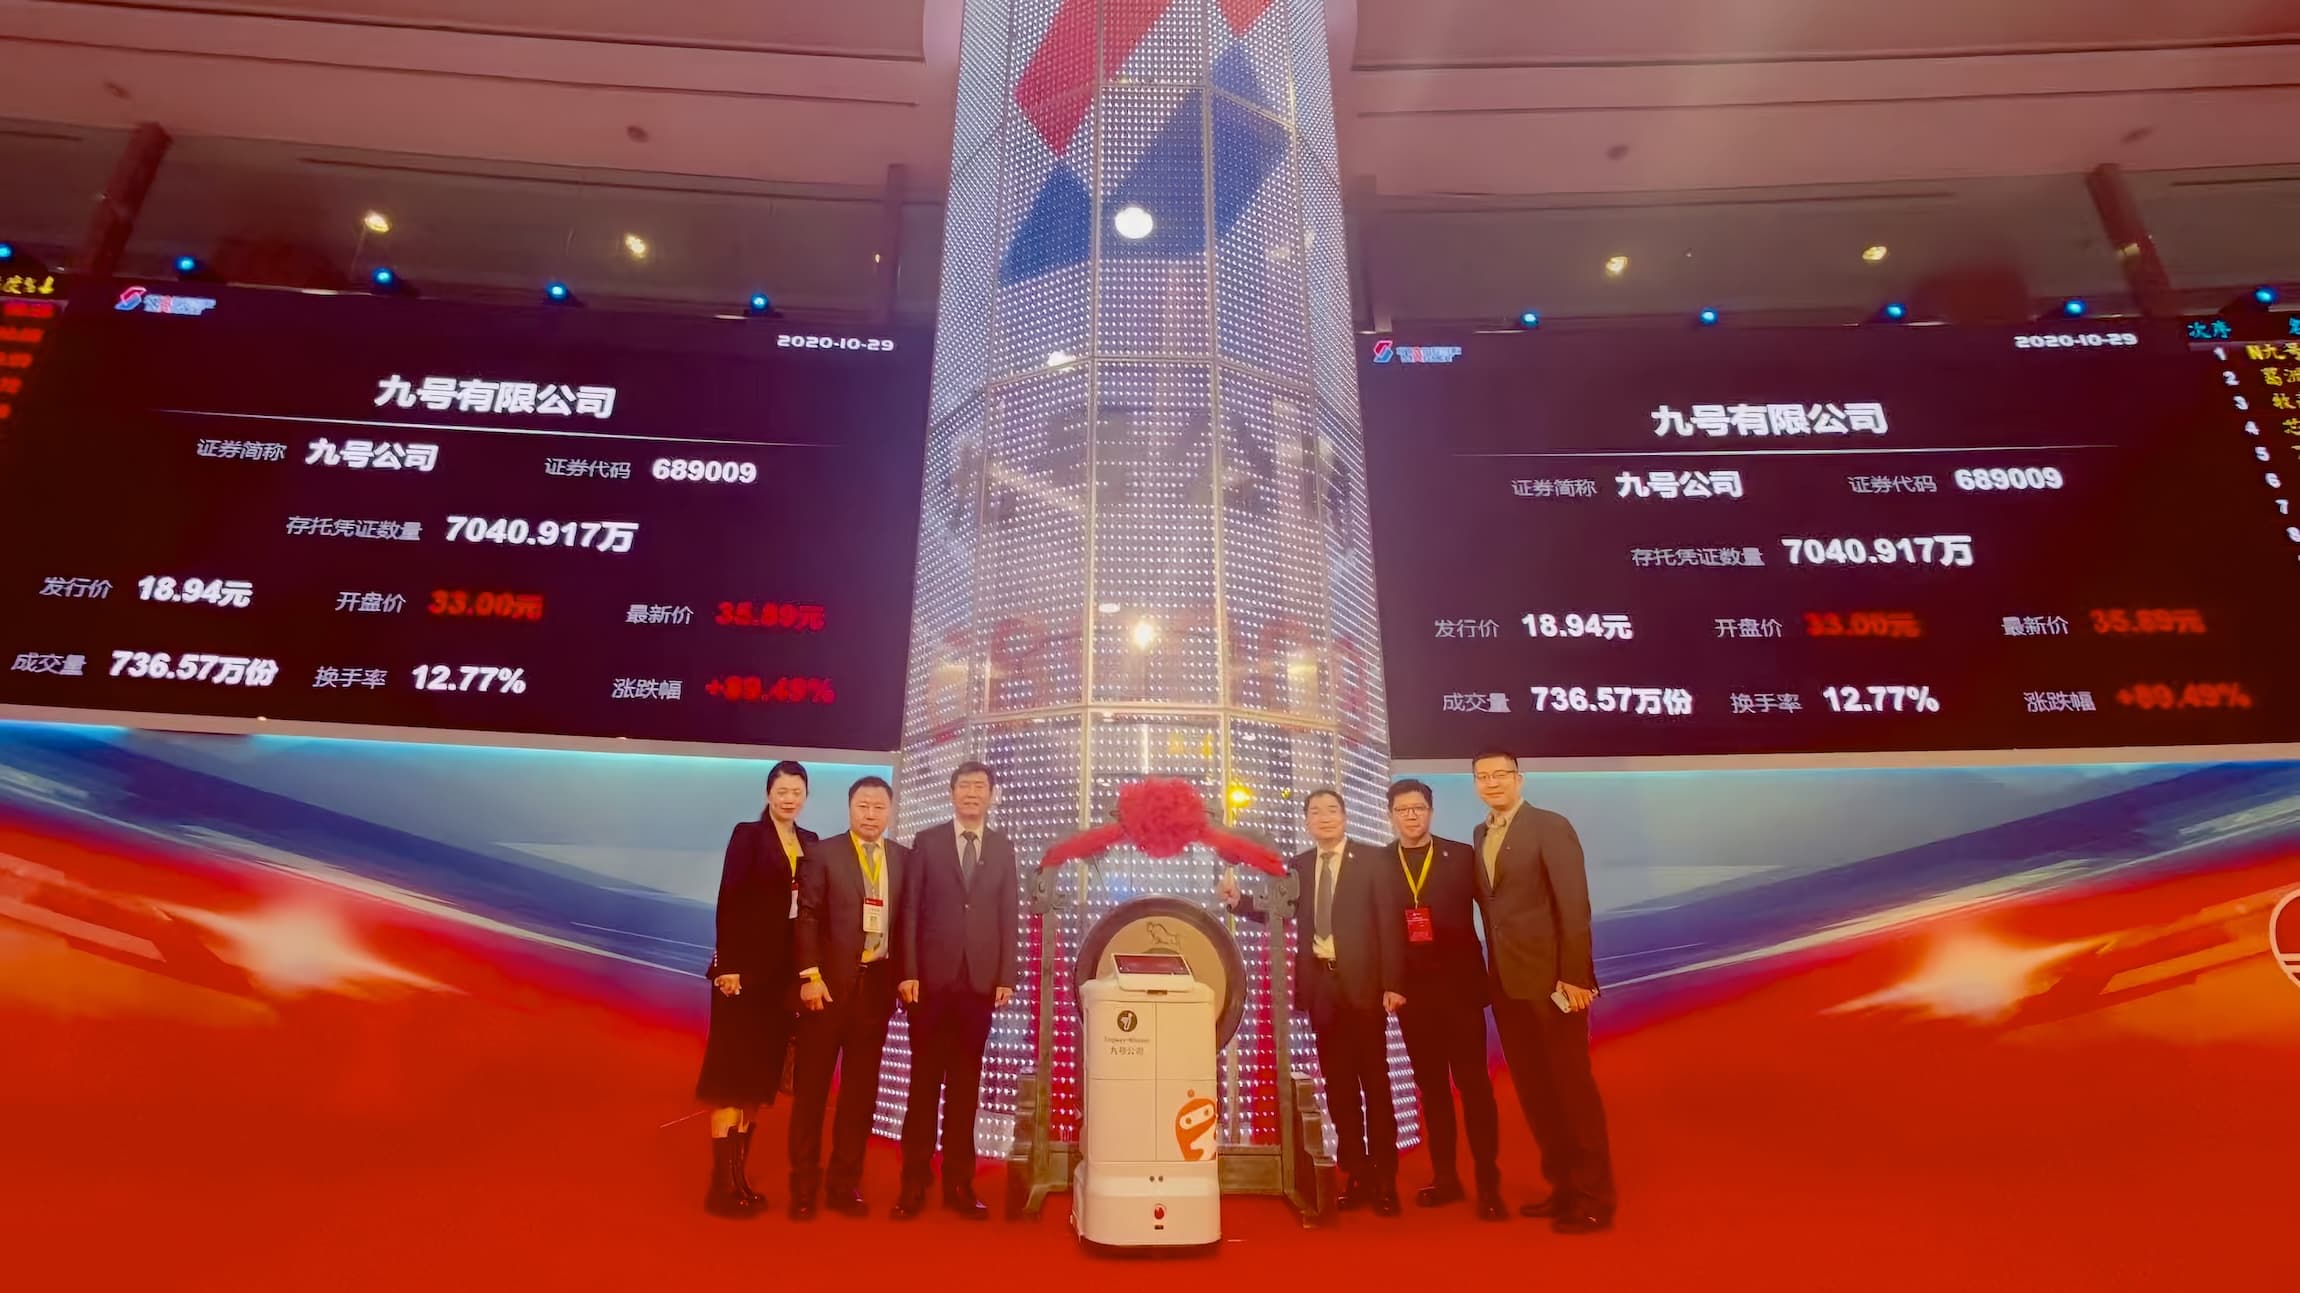
2020 年 10 月 29 日,九号公司(689009.SS)登陆上海证券交易所科创板,成为 A 股首家以中国存托凭证(CDR)形式上市的红筹企业,市值一度达到 800 亿人民币。
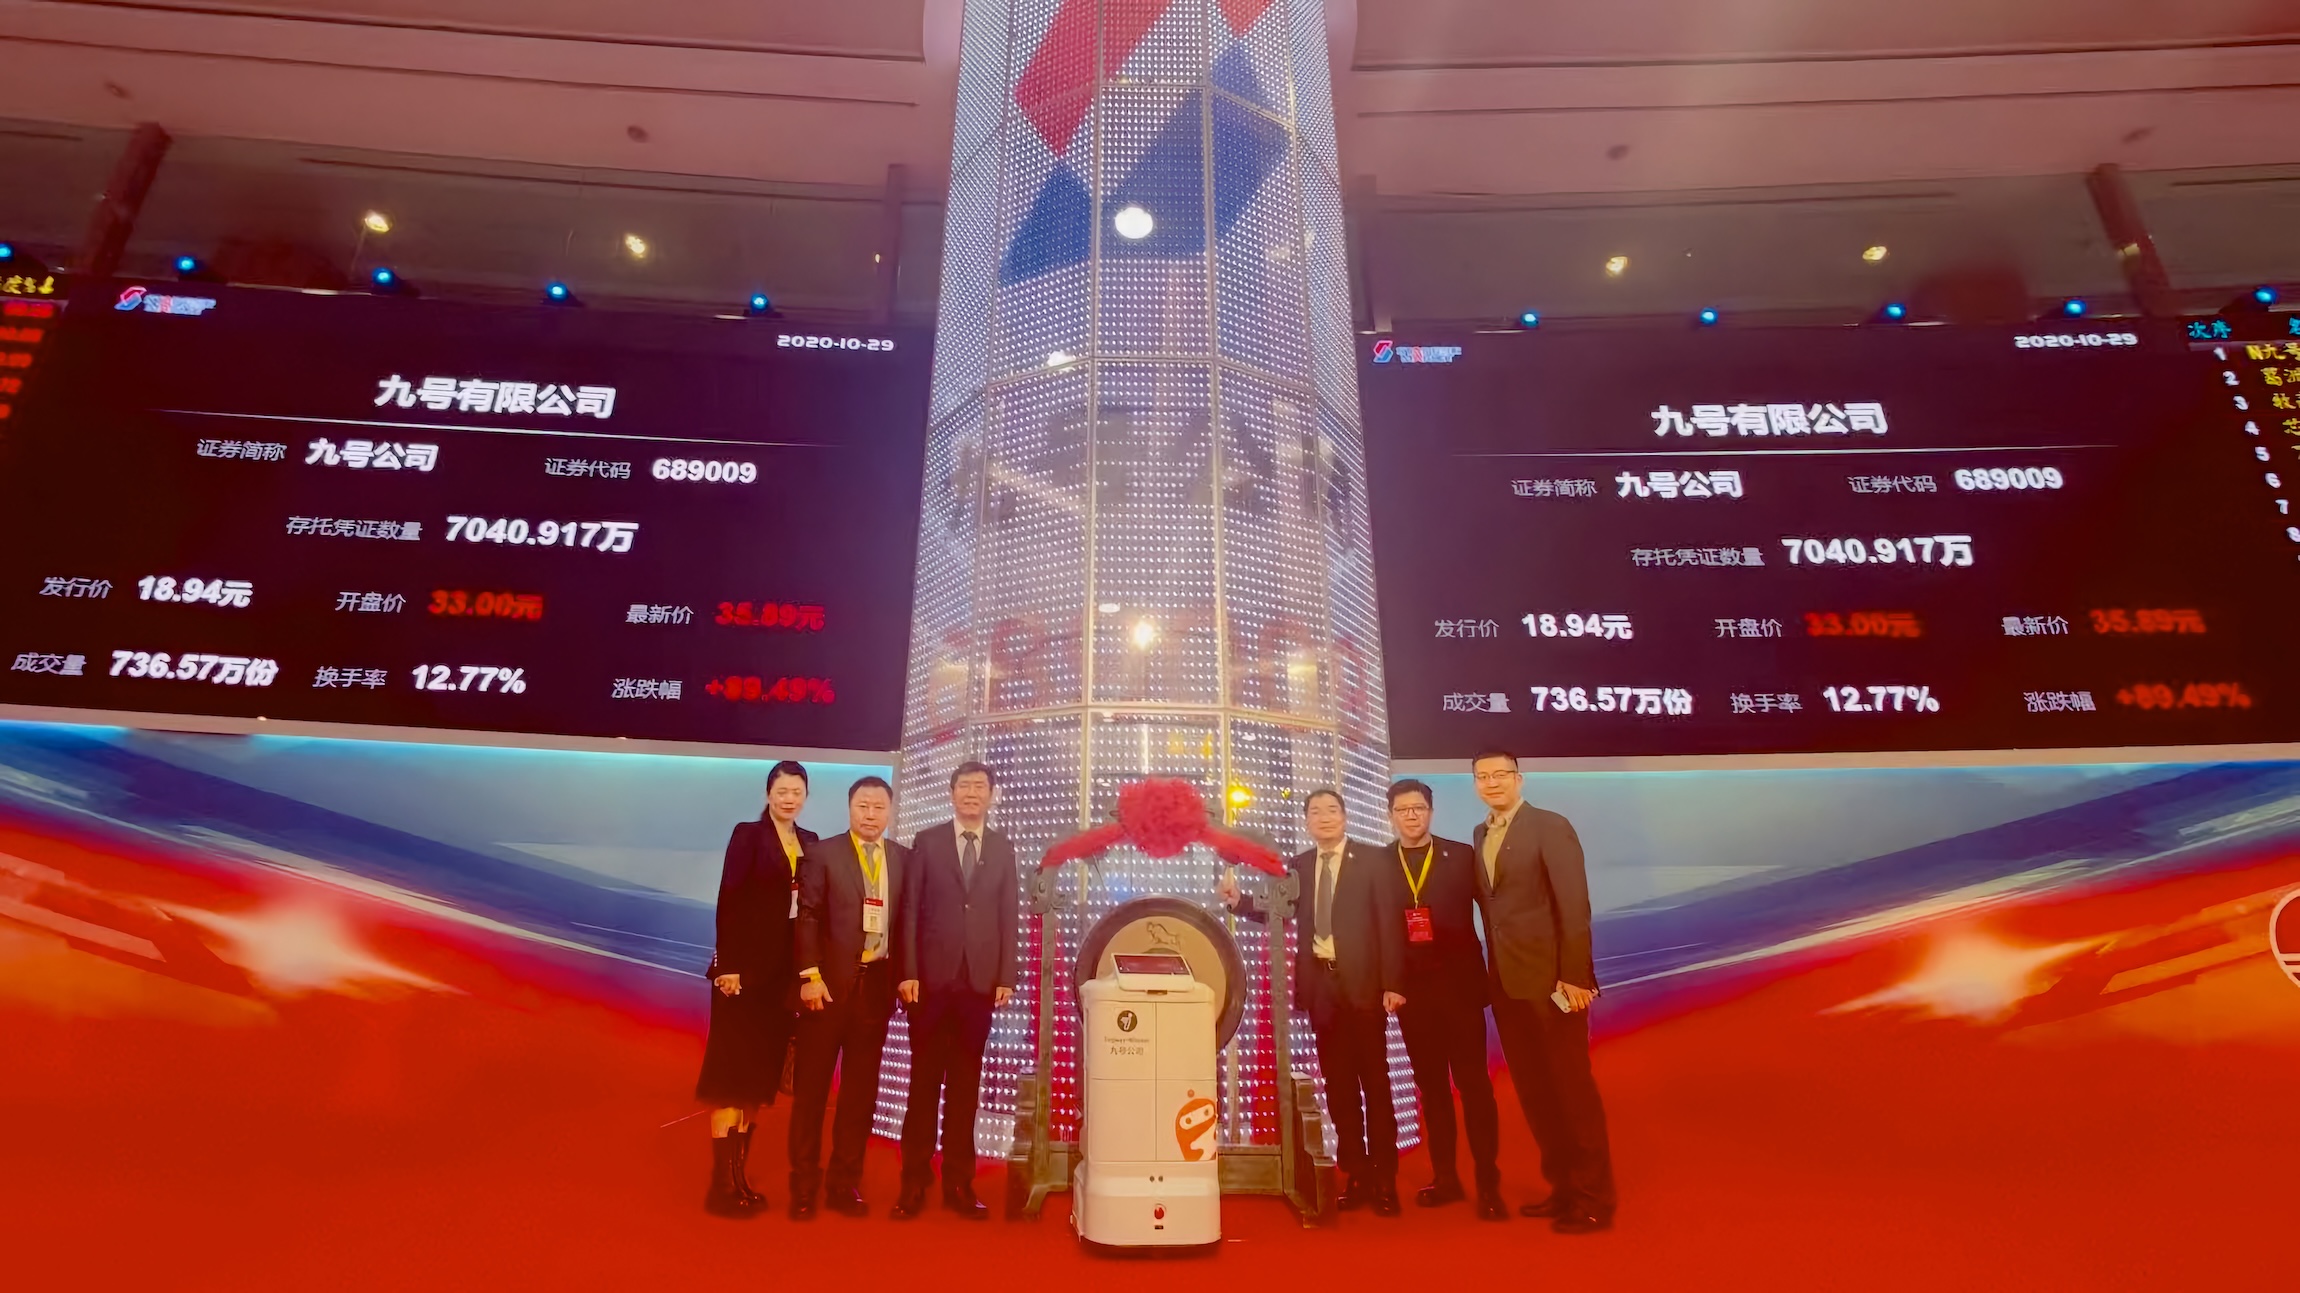 2020 年 10 月 29 日,九号公司上海证券交易所上市仪式现场:奇承创始团队(左一、二)。小米联合创始人(左三)。顺为资本联合创始人(右三)。九号创始人(右一)。
对奇承创始团队而言,这起 IPO 的意义不止于一个成功退出项目。它更像一套投资方法论的完整答卷:从产品尚未下线时的天使轮介入,到专利危机中的战略反向操作,再到跨越六年的持有与陪伴 —— 九号公司是奇承创始团队把 "长期视角" 和 "投资纪律" 真正走完一遍周期的第一个样本。
在看清产品之前,先判断团队
智能出行产业在 2013 年仍处早期,市场注意力普遍放在 "谁已经出货、谁的数据跑得最快" 上。奇承创始团队选择了另一种切入方式。
决定投资之前,奇承联合创始人汪文忠带队走访、调研了 30 多个平衡车项目。当时九号公司并非行业头部,产品甚至尚未正式下线。真正让团队下注的,不是九号已经跑出来的短期成绩,而是两个更长期的变量:智能出行产业本身的空间,以及创始团队在机器人和陀螺仪平衡技术上的积累与执行能力。
为完成这一判断,团队先后六次与九号公司深度沟通 —— 围绕技术壁垒、团队背景和产业逻辑逐一验证,而不是停留在商业计划书层面。
2014 年,奇承团队参与九号公司天使轮融资,成为其最早的机构投资力量之一。此后,小米、顺为资本、红杉中国、华山资本、英特尔、新加坡政府投资公司(GIC)及中国移动等机构陆续进入。
这次投资留下的核心经验,不是 "如何押中当时最热门的公司",而是一个更早的命题:在信息有限、商业模式尚未验证时,如何靠产业研究和对人的判断识别长期价值。研究先于共识,判断企业而不仅是价格。
在关键节点承担投资人的角色
早期投资真正困难的部分,往往发生在投资完成之后。
2014 年,赛格威(Segway)向美国国际贸易委员会提起 337 调查申请,九号公司美国业务面临重大专利风险。市场主流反应是收缩、应诉、寻求和解。
在讨论应对方案时,奇承创始人汪文忠提出了一个更具进攻性的判断:与其长期陷入专利争端,不如直接收购赛格威,用「蛇吞象」的方式把风险转成产业整合机会。
对当时仍处早期的九号公司,这并不是一个容易落地的建议。赛格威握有全球品牌、核心专利和国际渠道,而九号自身的资本实力尚不足以独立完成这笔跨境收购。
团队的工作没有停留在提出建议这一步。为推动交易落地,奇承团队进一步协助九号引入新的资本力量,推动小米、红杉资本、顺为资本等机构参与融资,为收购提供资金支持。
2015 年,Ninebot 完成对赛格威 100% 股权收购,同期完成 8000 万美元融资。九号由此获得赛格威的核心专利、品牌与全球渠道,把一次重大经营危机转化为产业整合的转折点。
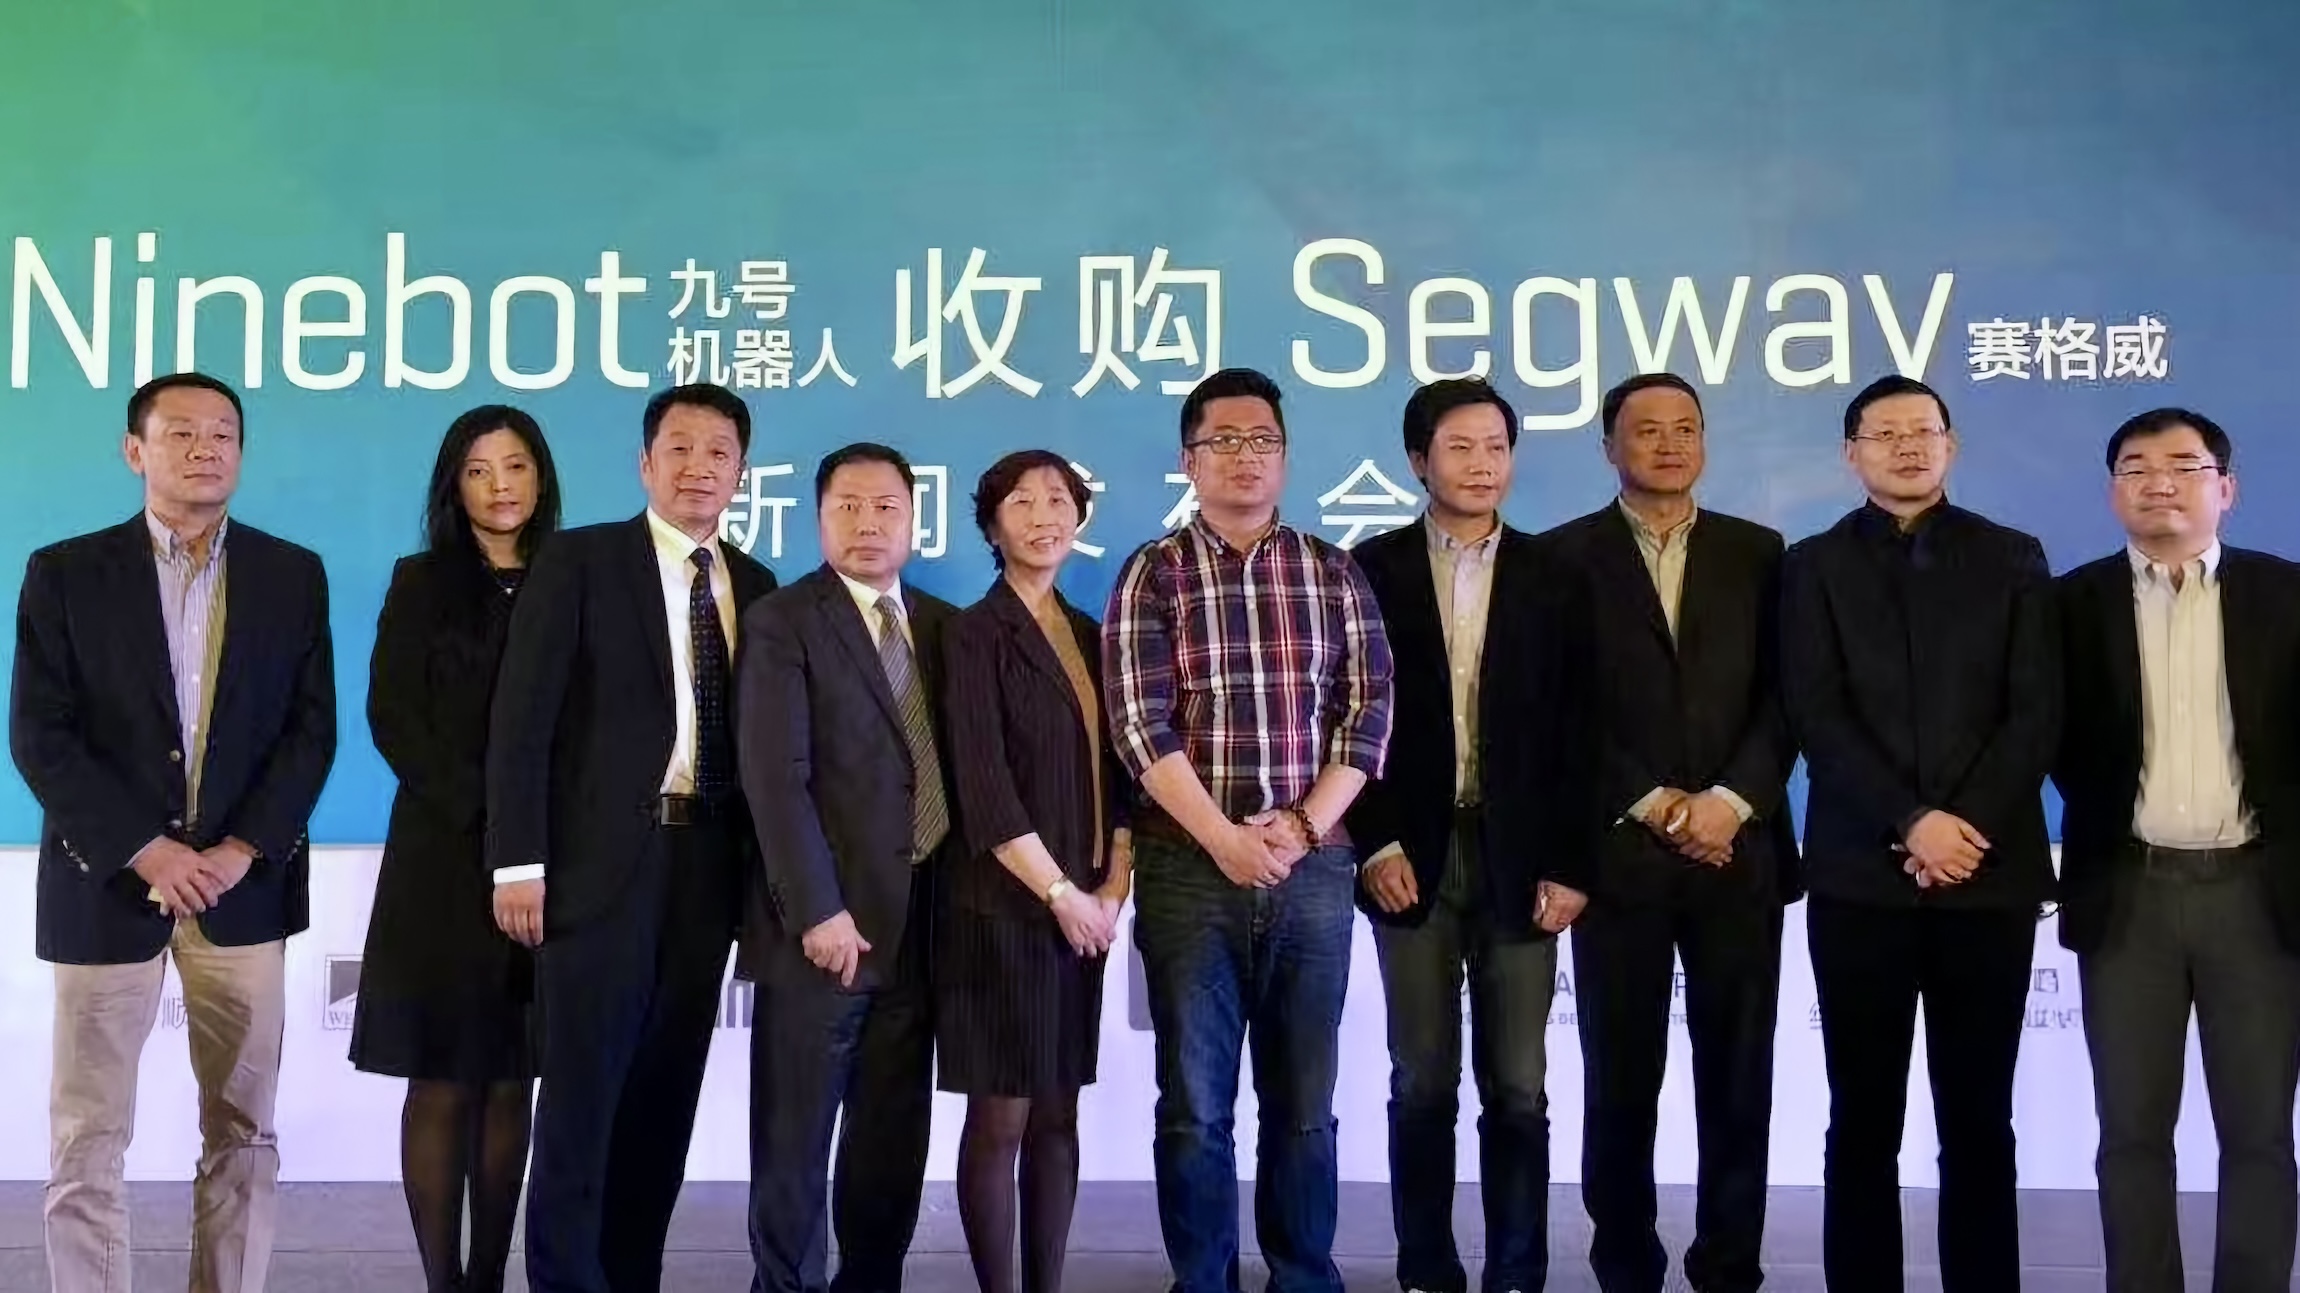 奇承创始团队(左二、左四)。2015 年 4 月 15 日九号收购赛格威新闻发布会。
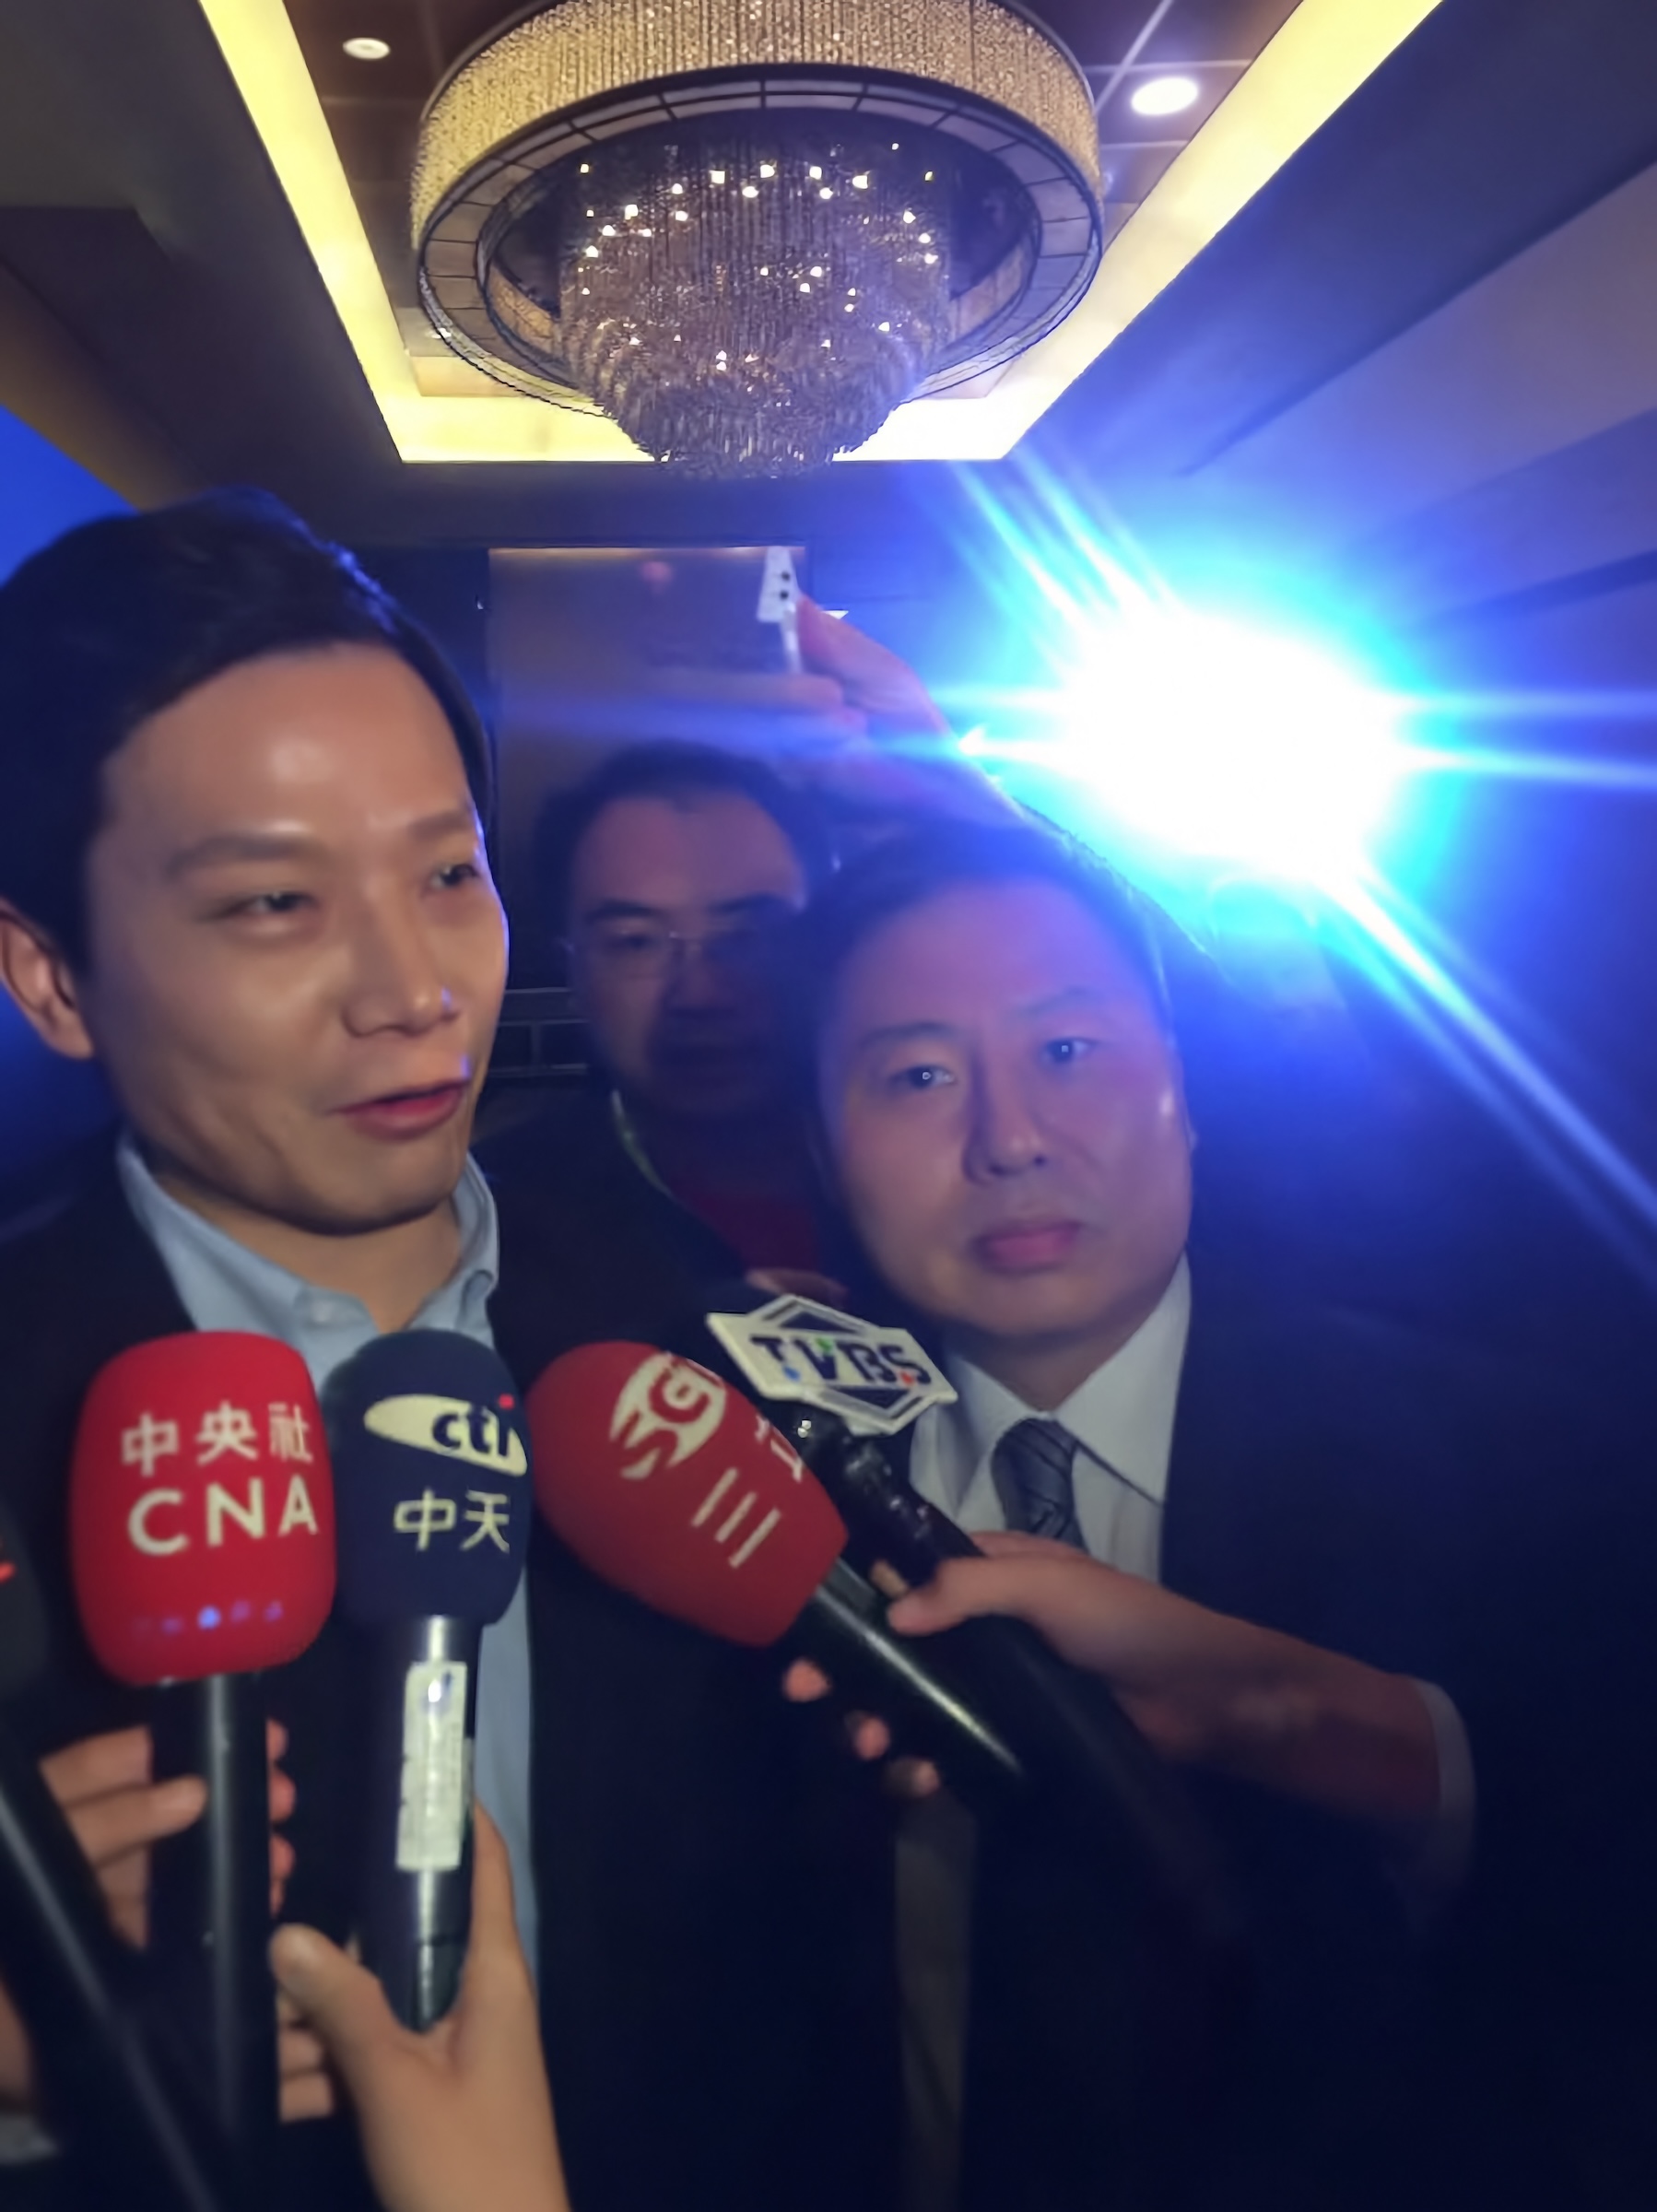
左一小米创始人雷军,左二奇承创始人汪文忠。2015 年在九号收购赛格威后接受媒体采访。
这段经历进一步塑造了团队对投资人角色的理解:资本只是起点。当企业进入关键战略节点,投资人的价值还体现在独立判断、资源协调,以及与管理层共同处理复杂问题的能力上。资本之外,要先理解管理层真正需要解决的问题。
资本只是起点。资本之外,要先理解管理层真正需要解决的问题。
从天使轮到 IPO
奇承团队没有在九号进入后续融资阶段后迅速退出。随着更多大型机构进入,团队曾有机会转让部分早期持股、落袋为安,但最终选择继续持有。
上市筹备阶段,当公司需要进一步稳定管理层表决权时,团队又选择通过一致行动安排支持管理层 —— 即使这意味着自身退出锁定期进一步延长。
从 2014 年天使轮到 2020 年科创板上市,这段投资跨越约六年。期间九号经历产品扩张、国际并购、多轮融资和公开市场上市,从一家早期智能硬件公司成长为全球智能短交通领域的重要企业。九号也成为奇承团队早期投资实践中的首个 IPO 项目。
这个阶段沉淀下来的判断更朴素:在基本判断没有改变时,不要因为短期流动性机会轻易改变长期决策。
穿越企业生命周期的投资方法论
单个成功项目不能定义一套投资能力。
但长期投资经历的价值,在于它让投资原则经过真实周期和真实决策的检验。九号公司这个案例,让奇承创始团队完整经历了一家公司从产品尚未落地、到面对重大经营风险、再到国际并购、规模化发展和公开市场上市的全过程。它最终沉淀为三条延续至今的原则:
- 从早期产业研判中确立—— 研究先于共识,判断企业而不仅是价格;
- 从关键并购节点中验证—— 资本之外,理解管理层真正需要解决的问题;
- 从六年长期持有中沉淀—— 在基本判断没有改变时,不因短期流动性机会轻易改变长期决策。
今天,奇承面对的是不同的市场、资产和投资环境,但其背后的投资观并未因此发生根本变化。投资不只是发现下一次机会,更重要的是形成独立判断,在不确定性中配置资本,并给予正确的判断足够的时间。