伊朗冲突影响石油市场及更广泛的基础设施。中东供应油气、通过光缆连接各洲、承载不断扩张的超大规模云基建,也正成为人工智能算力日益重要的部署地。对投资者而言,问题在于地缘风险是否已开始同时对大宗商品基建与数字基建进行风险重定价。12
基础设施冲击
此次冲突是一场穿透多层基建的供给侧震荡。世界银行警告,在基准情景下,此次冲突或令全球 GDP 下降约 0.3%,极端情景下降幅将超 1%,同时推高通胀至多 0.9 个百分点。全球约五分之一的油气运输经由霍尔木兹海峡。亚洲面临极高暴露度,因为能源、航运与数字互联在同一区域及周边高度交织。2
对亚洲而言,燃油价格上涨会加剧输入性通胀、增加外汇压力,并令各国央行在稳增长与抑制价格冲击之间面临更艰难的权衡。摩根士丹利测算,若油价走高,亚洲能源负担将显著上升;日本政策制定者已发出警示,冲突或通过抬高进口成本、引发供应链中断,拖累区域经济环境。此次冲击同时通过价格、汇率与政策反应三个传导渠道影响亚洲。2
香港会通过航空、运输,以及物流与公用事业成本难以顺畅转嫁的行业感受到冲击,尽管其直接承压程度低于大型工业进口国。冲突初期国泰航空暂停部分海湾航线,显示冲击已传导至香港。对香港投资者而言,区域动荡会迅速影响企业盈利、融资环境与跨境基建配置决策。3
云基建已进入战场
商用云基建如今似乎直接暴露于军事冲突之中。路透社 3 月报道,亚马逊云科技(AWS)称其位于阿联酋和巴林的设施遭无人机袭击受损;AWS 公开的运维通告也提及阿联酋数据中心遭直接打击、巴林周边设施受物理波及,以及持续的业务迁移与恢复措施。这可视为有明确记录的、美国主流云服务区域因军事行动中断运营的最早案例之一。4
现代化数据中心依赖电力供应、备用系统、制冷、水源、光纤回传及区域路由。
高盛指出,人工智能驱动的数据中心扩张,如今已严重受制于电力等实体资源约束,预计到 2027 年,全球数据中心电力需求较 2023 年将增长约 50%,到 2030 年增幅将达 165%。贝莱德从资本市场角度提出相似观点:人工智能投资具有前置性,营收兑现滞后,而算力、数据中心与能源系统的建设需要巨额前期投入。实体层面的中断会带来经济和运营后果。1
服务中断的经济影响取决于客户结构与容灾架构。大型企业与超大规模云服务商通常能更轻松地将业务负载分散至多区域部署;中小企业、受监管业务、主权及公共部门系统则对区域依赖性更强。同一次服务中断可能造成截然不同的财务影响。运营商与投资者可将系统韧性纳入定价。45
海湾地区为何对人工智能至关重要
海湾正在成为重要的算力部署地,同时仍是地理通道。仲量联行(JLL)最新欧洲、中东和非洲(EMEA)数据中心报告显示,中东 9 座城市现有在运数据中心容量约 1 吉瓦,在建规模 2.2 吉瓦,规划规模达 12 吉瓦。报告同时指出,未来五年该区域数据中心容量预计将翻两番;其中阿布扎比与迪拜已合计拥有 602 兆瓦容量,仅利雅得一地在建规模便达 1.4 吉瓦,规划规模 5.2 吉瓦。现有容量、在建项目和规划项目使海湾成为重要的算力部署地。6
这些兆瓦背后的需求可能包括主权层面的人工智能布局、超大规模云服务商区域扩张、企业上云需求,以及区域内人工智能推理与数字服务需求。规划容量未必会转化为投运容量。在冲突高风险地区,项目可能延期、缩减规模或无法按期投产。相关风险溢价现已涵盖航运航道、油气管道,以及在政治风险较高地区建设、融资和为算力资源投保的成本。16
亚洲与香港为何不能视之为远方之事
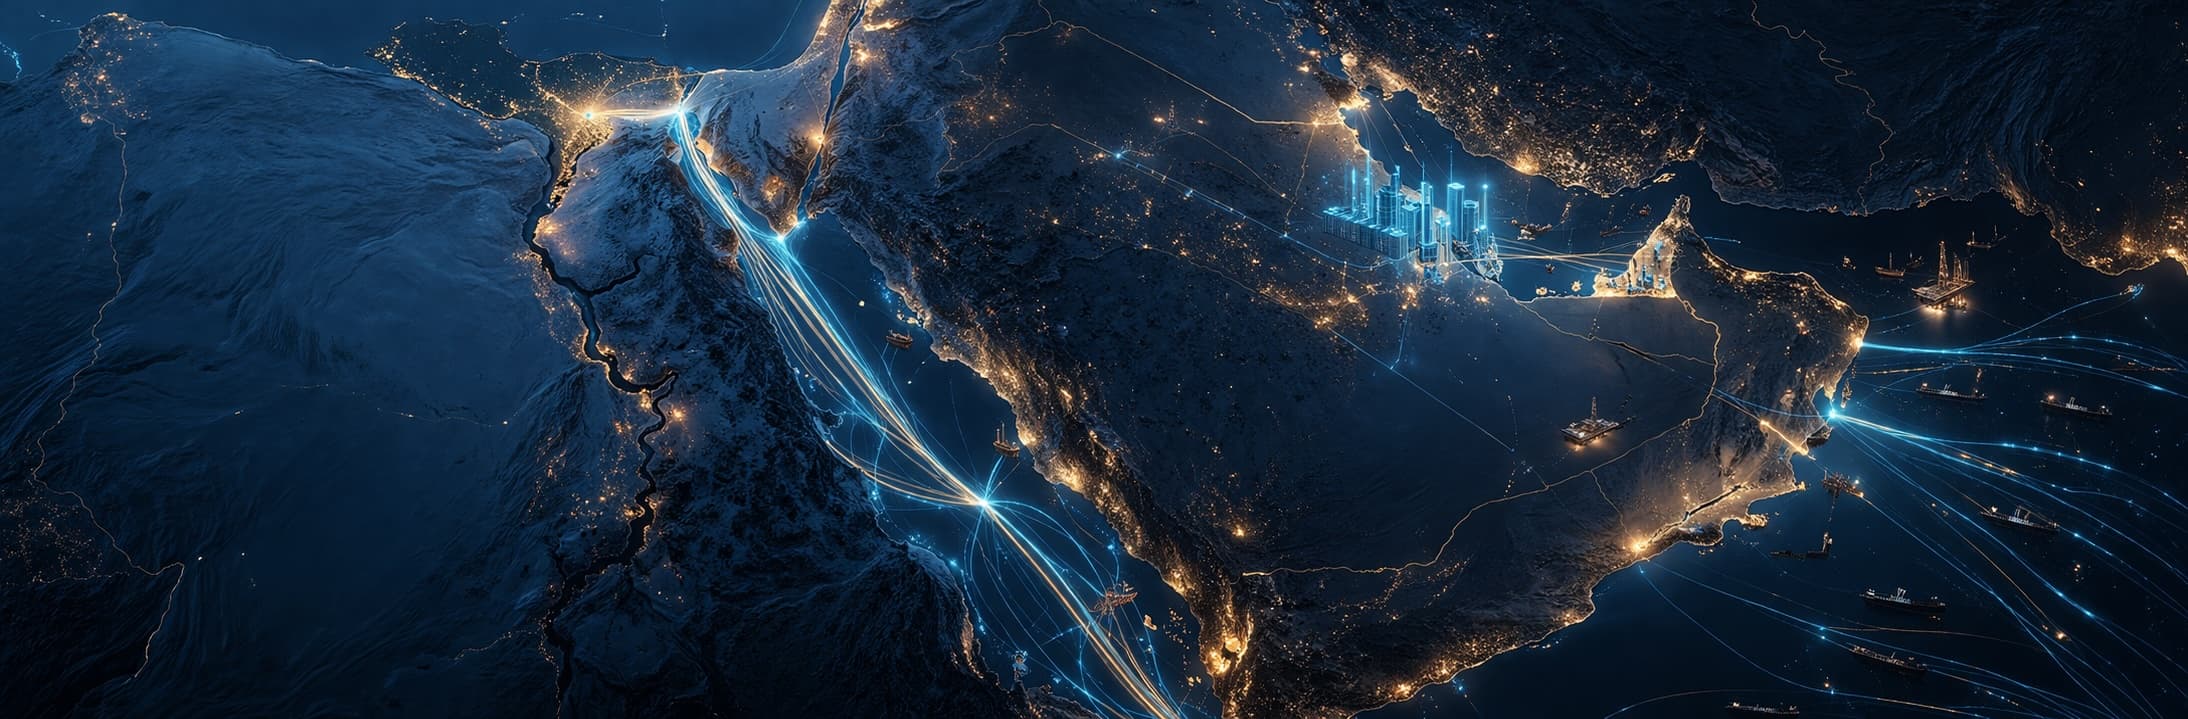
电信地理(TeleGeography)测算,逾 90% 的欧亚通信容量经由红海海底光缆承载,其后续分析显示,约 90% 的欧亚通信流量依赖这些光缆。战略与国际研究中心(CSIS)指出,埃及是连接红海与地中海的紧凑型数字陆桥,其战略意义远超出海岸线本身。中东是能源咽喉,也是全球集中度最高的数字咽喉之一。7
运营商已在网络中搭建冗余架构,包括绕行好望角或其他路径的备用路由,因此全球断网的可能性较低。红海仍是关键枢纽,替代路线更为迂回,会带来延迟上升与成本增加。光缆受损可能导致性能下降、网络拥堵、互联成本走高,以及路由多样性溢价上升。8
海湾风险上升时,新加坡等枢纽拥有备用容量、政治稳定、监管可预期、互联密度高和较低的冲突风险感知。仲量联行预测,到 2030 年亚太地区数据中心容量将从 32 吉瓦增至 57 吉瓦;路透社报道,微软计划至 2029 年在新加坡投入 55 亿美元用于云服务与人工智能基建。这些条件使资本能够在海湾部署的风险调整后收益恶化时进行跨区域分散配置。9
香港在超大规模云扩张中的角色较为有限。 Equinix 将香港定位为核心互联枢纽,拥有区域领先的互联网交换中心与本地运营商密度最高的网络枢纽之一,同时强调其对金融机构与跨境数字交易的重要性。若系统韧性开始获得更高溢价,香港可通过融资、中介和价值判断参与这类风险重定价,而非直接承接超大规模云业务迁移。35
在多年的资本开支周期中,基础设施的地缘结构可能获得更高的折价或溢价。短期油价变动并非讨论重点。贝莱德关于地缘碎片化的研究将其视作塑造市场的核心力量,其 2026 年展望亦指出,人工智能资本开支远早于营收兑现。与此同时,高盛预计数据中心电力需求将迎来大幅跃升。人工智能基建扩张已迫使投资者评估实体基建的约束。冲突使地缘风险成为这一评估的一部分。1
拥有稳定电力、高互联密度和较低地缘集中风险的亚太数字基建平台,可能比过度依赖高风险通道的业务模式更具优势。海底光缆和网络韧性投入,以及绑定低风险人工智能增长走廊的电网与公用事业资产,投资逻辑也更强。明晟(MSCI)近期关于实体风险评估的研究表明,韧性正日益成为投资者可定价的因素。95
中东冲突可能扰乱油气供应、云服务区域、航运航线与人工智能基建。对亚洲而言,风险同时覆盖实体基础设施与数字网络。对香港而言,这种风险重定价会反映在基建融资、保险及路由多元化决策中。15
尾注
Footnotes
-
BlackRock Investment Institute, 2026 Investment Outlook. ↩ ↩2 ↩3 ↩4 ↩5
-
Reuters, "World Bank's Banga sees some degree of lower growth, higher inflation due to war". ↩ ↩2 ↩3
-
Reuters, "Hong Kong to see oil shocks and volatility from Middle East war". ↩ ↩2
-
AWS Health Dashboard, "Service health". ↩ ↩2
-
TeleGeography, "What We Know (And Don't) About Multiple Cable Faults in the Red Sea". ↩ ↩2 ↩3 ↩4
-
Reuters, "Amazon's cloud unit says drone strikes damaged UAE, Bahrain facilities". ↩ ↩2
-
TeleGeography, "The Red Sea: A Key Subsea Cable Crossroads Under Siege". ↩
-
CSIS, "The Strategic Future of Subsea Cables: Egypt Case Study". ↩ ↩2